
非农前美元指数高位震荡:市场真正盯的不是新增就业?
2026/10/02 15:43:38
汇通网 fx678.com
10月2日美国9月非农就业报告公布前,美元指数处在约101.9一带,位于近17个月高位区域;10年期美债收益率约5.24%,此前曾触及约5.34%的24年高位。市场关注点已从“美联储是否继续连续收紧”转向“9月加息后是否需要在10月暂停”。利率期货隐含的10月再次加息概率已降至约26%,而一周前一度接近70%。在这种背景下,非农更像一次政策路径校准,而不只是就业健康度检查。
美国官方日程显示,9月就业报告定于10月2日20:30公布。最新调查的主流预期集中在新增就业约8.4万至9万人,低于8月的16.2万人;失业率预计维持4.1%,平均时薪同比增速约3.2%。因此,判断重点应从“就业是否增长”转向增长质量:私人部门贡献、劳动参与率、平均工时、工资增速以及前两个月修正,都会改变对劳动力供需的理解。8月就业增长16.2万人,但市场已对其中季节因素的影响保持警惕,单看标题数字容易忽略后续修正带来的噪音。
美国高频数据呈现出更复杂的图景。9月私人部门就业增加9万人,高于修正后的8月3.6万人;截至9月26日当周,首次申请失业救济人数为19.7万人,四周均值20万人,仍处低位。与此同时,9月企业宣布裁员4.3281万人,环比下降18%,同比下降20%,但招聘计划为9.0787万人,同比减少23%,并创2011年以来同期最低。企业并未出现广泛裁员,却对新增用工保持克制,这种结构可以压低失业率,却不必然意味着工资和消费持续加速。
人工智能相关岗位调整仍是结构性变量。年内相关原因对应的裁员计划约12.0136万人,占已宣布裁员约21%,但9月单月占比约9%。这说明就业变化并非由单一技术因素驱动,行业分化与企业成本约束同样重要。
美联储9月16日将联邦基金目标区间上调25基点至3.75%-4.00%,为三年来首次加息;下一次会议将在10月27日至28日举行。近期公布的8月个人消费支出价格指数同比为3.4%,核心指标同比为3.0%,核心环比仅0.2%。通胀数据边际缓和,使10月连续加息的必要性受到重新评估。
但短端政策预期降温,并未自动带来长端收益率同步回落。10年期美债收益率仍在5.2%以上,反映长期通胀补偿、债券供给、能源成本和期限溢价仍在影响估值。近期美元表现也并非只由下一次美联储会议决定,欧洲财政风险、全球债券波动和跨市场利差同样参与定价。因此,非农对美元指数的影响更可能经过“工资与就业分项、利率预期、债券曲线、美元定价”逐层传导,而不是标题数字与汇率之间的简单线性关系。
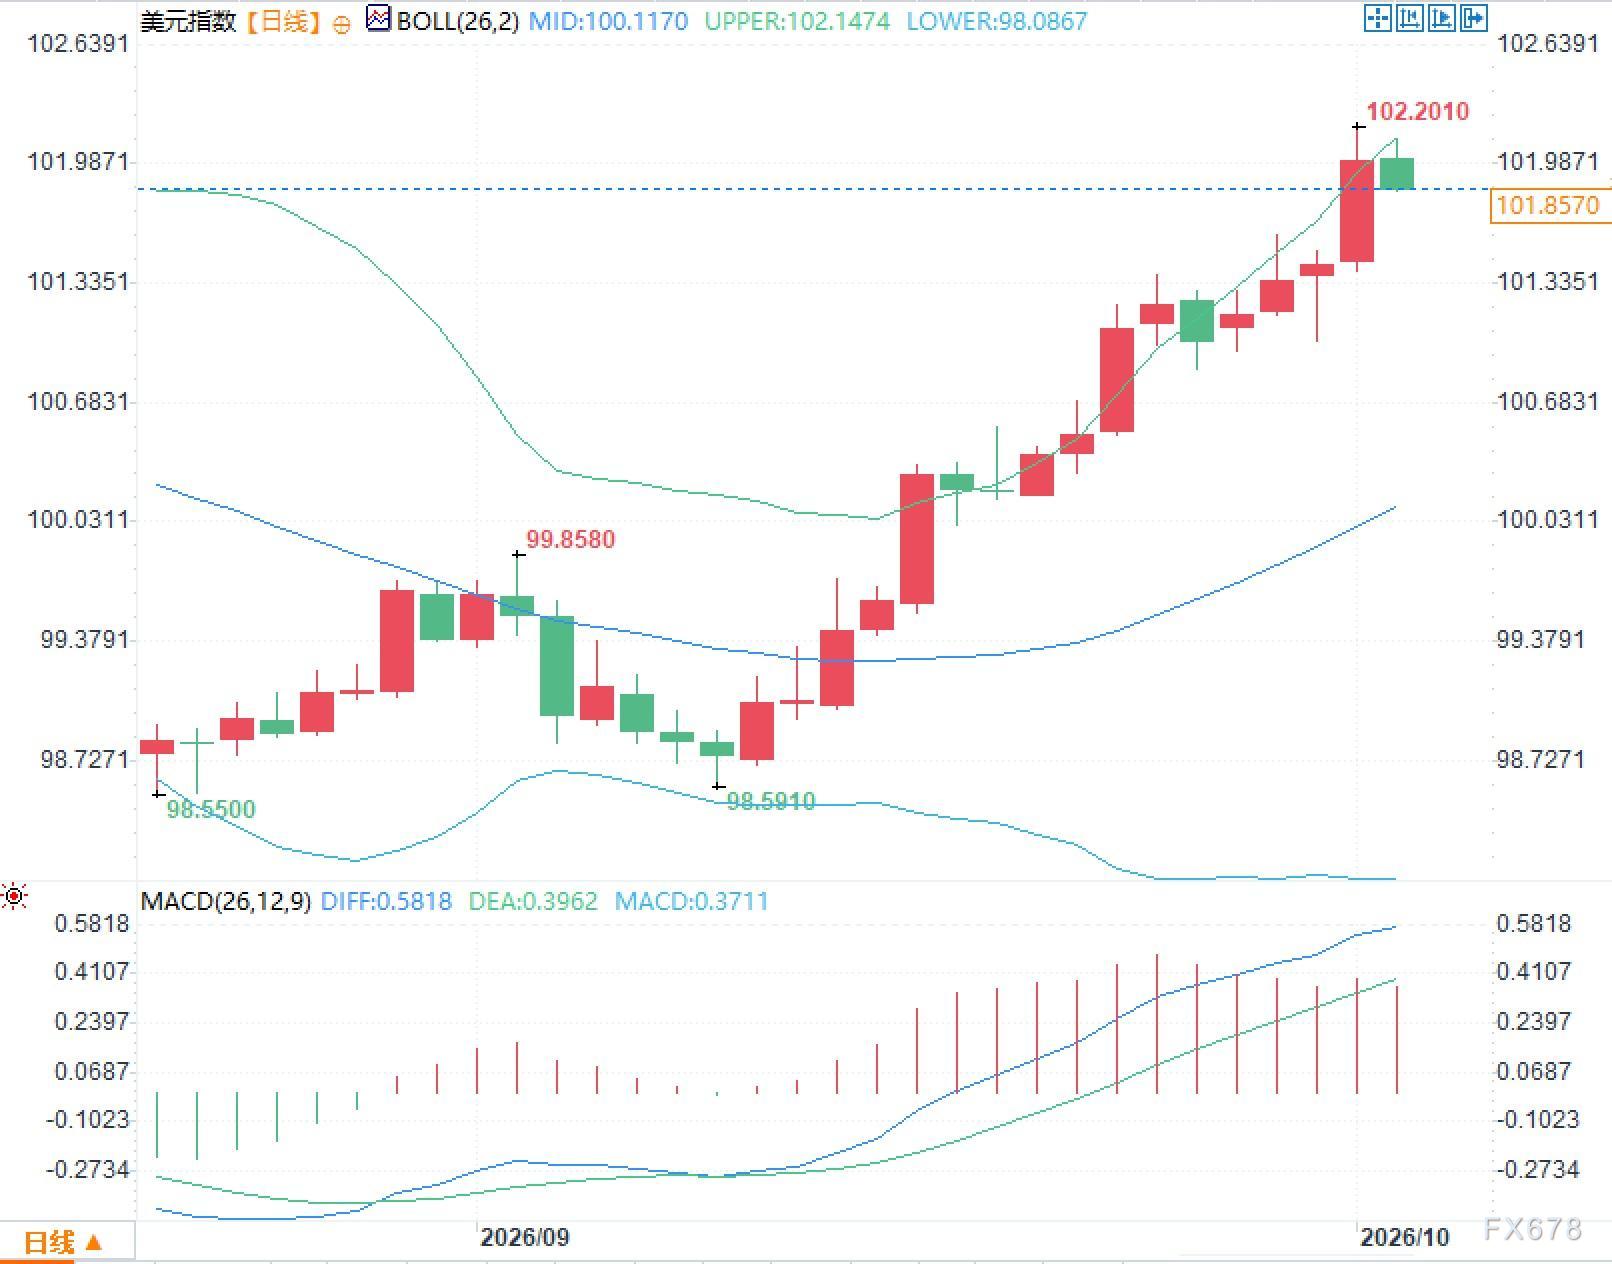
从日线图观察,美元指数位于布林带中轨上方并接近上轨区域,布林带开口扩大,显示近期波动率和趋势动量均有提升;MACD快线位于慢线上方且处于零轴上方,柱体保持正值。在非农、工资和失业率同时公布的时点,单日波动可能使布林带位置、MACD柱体和均线斜率快速重算。
更有信息量的是数据公布后各变量是否形成一致性。若就业标题数字与工资、参与率和前值修正相互矛盾,美元指数可能先反映利率预期变化,随后再由长端收益率和跨市场风险偏好重新定价。当前技术面与基本面的共同特征,是市场对政策路径变化高度敏感。
问题一:为什么本次非农对美元指数的重要性高于一般月份?
答:因为美联储9月刚完成一次25基点加息,而10月会议距离当前不足一个月,市场对连续加息的定价又从一周前约70%快速降至约26%。非农、失业率和工资将直接影响市场对“9月加息是否需要延续”的判断,因此它更像一次政策路径校准,而不只是就业健康度检查。
问题二:如果新增就业仍不弱,为什么也不能只看非农总数?
答:8月16.2万人的增幅被部分机构认为受季节调整影响较大,且就业数据后续常有修正。当前更有信息量的是工资增速、劳动参与率、失业率以及前值修正,它们共同决定劳动力供需是否仍会形成持续的通胀压力。
非农的核心不在单一新增就业数字
美国官方日程显示,9月就业报告定于10月2日20:30公布。最新调查的主流预期集中在新增就业约8.4万至9万人,低于8月的16.2万人;失业率预计维持4.1%,平均时薪同比增速约3.2%。因此,判断重点应从“就业是否增长”转向增长质量:私人部门贡献、劳动参与率、平均工时、工资增速以及前两个月修正,都会改变对劳动力供需的理解。8月就业增长16.2万人,但市场已对其中季节因素的影响保持警惕,单看标题数字容易忽略后续修正带来的噪音。
劳动力市场正在形成“低裁员、低招聘”的静态均衡
美国高频数据呈现出更复杂的图景。9月私人部门就业增加9万人,高于修正后的8月3.6万人;截至9月26日当周,首次申请失业救济人数为19.7万人,四周均值20万人,仍处低位。与此同时,9月企业宣布裁员4.3281万人,环比下降18%,同比下降20%,但招聘计划为9.0787万人,同比减少23%,并创2011年以来同期最低。企业并未出现广泛裁员,却对新增用工保持克制,这种结构可以压低失业率,却不必然意味着工资和消费持续加速。
人工智能相关岗位调整仍是结构性变量。年内相关原因对应的裁员计划约12.0136万人,占已宣布裁员约21%,但9月单月占比约9%。这说明就业变化并非由单一技术因素驱动,行业分化与企业成本约束同样重要。
通胀降温与长期利率高位并存,美联储面临双重约束
美联储9月16日将联邦基金目标区间上调25基点至3.75%-4.00%,为三年来首次加息;下一次会议将在10月27日至28日举行。近期公布的8月个人消费支出价格指数同比为3.4%,核心指标同比为3.0%,核心环比仅0.2%。通胀数据边际缓和,使10月连续加息的必要性受到重新评估。
但短端政策预期降温,并未自动带来长端收益率同步回落。10年期美债收益率仍在5.2%以上,反映长期通胀补偿、债券供给、能源成本和期限溢价仍在影响估值。近期美元表现也并非只由下一次美联储会议决定,欧洲财政风险、全球债券波动和跨市场利差同样参与定价。因此,非农对美元指数的影响更可能经过“工资与就业分项、利率预期、债券曲线、美元定价”逐层传导,而不是标题数字与汇率之间的简单线性关系。
美元指数技术结构:动量扩张
从日线图观察,美元指数位于布林带中轨上方并接近上轨区域,布林带开口扩大,显示近期波动率和趋势动量均有提升;MACD快线位于慢线上方且处于零轴上方,柱体保持正值。在非农、工资和失业率同时公布的时点,单日波动可能使布林带位置、MACD柱体和均线斜率快速重算。
更有信息量的是数据公布后各变量是否形成一致性。若就业标题数字与工资、参与率和前值修正相互矛盾,美元指数可能先反映利率预期变化,随后再由长端收益率和跨市场风险偏好重新定价。当前技术面与基本面的共同特征,是市场对政策路径变化高度敏感。
常见问题解答
问题一:为什么本次非农对美元指数的重要性高于一般月份?
答:因为美联储9月刚完成一次25基点加息,而10月会议距离当前不足一个月,市场对连续加息的定价又从一周前约70%快速降至约26%。非农、失业率和工资将直接影响市场对“9月加息是否需要延续”的判断,因此它更像一次政策路径校准,而不只是就业健康度检查。
问题二:如果新增就业仍不弱,为什么也不能只看非农总数?
答:8月16.2万人的增幅被部分机构认为受季节调整影响较大,且就业数据后续常有修正。当前更有信息量的是工资增速、劳动参与率、失业率以及前值修正,它们共同决定劳动力供需是否仍会形成持续的通胀压力。