
黄金在10月底至11月初或迎阶段性反弹窗口
2026/10/19 19:01:14
汇通网 fx678.com
当前黄金市场处于多空交织的震荡阶段。现货金价在4100-4200美元区间反复拉锯,既受实际利率与美元阶段性走强压制,也受益于避险需求与央行购金等长期支撑。综合美联储政策信号、美债收益率走势、通胀与经济数据、美元指数、原油价格以及地缘与政治窗口等因素,黄金在10月底至11月初具备开启反弹的条件,技术上有望上探MA50与MA100附近阻力。以下从多个维度展开分析。
美联储10月加息概率显著回落,进一步鹰派空间受限
上周美联储主席凯文·沃什在曼谷IMF年会上的表态,成为市场情绪转折的关键催化剂。沃什指出,自9月加息以来全球经济走势“大体符合”美联储预期,并明确拒绝预判10月28日议息会议结果,也不愿提前透露年内剩余会议的政策路径。这一表态被市场解读为10月按兵不动的信号。据CME等工具显示,市场对10月加息的押注概率从讲话前约27%迅速回落至15%左右,主流预期转向12月再加息25个基点的可能性更高。
与此同时,多位美联储官员近期表态也趋于谨慎。旧金山联储主席戴利表示,虽然进一步加息可能仍有必要,但“并不紧迫”,有时间观察更多数据;纽约联储主席威廉姆斯与副主席杰斐逊亦释放“无需急于行动”的信号。点阵图显示多数官员预期年内至少再加一次,但节奏上存在灵活性,连续会议加息的必要性下降。沃什上任后强调数据依赖与拒绝前瞻指引的风格,进一步降低了市场对激进鹰派路径的定价。
对黄金而言,短期利率预期的边际缓和直接降低了持有无息资产的机会成本。若10月会议确认暂停,将强化“政策峰值临近”的叙事,为金价提供上行弹性。
两年期美债收益率与实际利率:本月以来回落态势明显
与短期利率预期高度相关的两年期美债收益率,本月整体呈现下跌局面。从9月末高点附近4.88%-4.92%回落至当前约4.72%-4.74%区间,显示出市场对进一步快速紧缩的定价降温。两年期收益率作为政策敏感品种,其下行往往对应实际利率压力的缓解,而实际利率是黄金定价的核心变量之一。
结合近期通胀与经济数据,美国经济展现韧性但并非过热。劳动力市场总体接近充分就业,但部分就业与工资数据已出现降温迹象;通胀虽仍高于2%目标,但核心趋势改善的证据逐步积累。沃什本人也提到基础趋势已有“有意义的改善”。在这一背景下,若后续数据不出现显著超预期升温,美债短端收益率难再大幅上行,黄金的利率压制将持续减弱。
美元指数:阶段性高位后回调概率上升
美元指数近期一度攀升至103附近(高点接近102.95),主要受美欧相对经济与政策差异、以及欧洲局势不确定性推动。美元兑欧元走强明显。然而,多重因素正积累回调压力。
一方面,日本央行官员近期释放偏鹰派信号。政策委员会审议委员小枝淳子表示,中性利率很可能远高于1%,当前政策利率约1.25%仍有上调空间,并强调不应在加息问题上过度谨慎。市场对日本央行12月前后进一步行动的定价较高。日元若因此获得支撑,将削弱美元指数的上行动能。
另一方面,欧洲局势与能源相关不确定性虽短期利好美元,但若地缘溢价稳定或回落,欧元与其他非美货币可能修复。技术上,美元指数在高位已显超买迹象,回调至101甚至更低区间的可能性上升。美元走弱将直接降低以美元计价的黄金成本,成为金价反弹的重要推手。
近期科技股的显著回调,成为加速美元承压与黄金获益的重要催化剂。资金从高估值科技成长股中撤离,转向美国国债等避险资产,直接推动美债收益率回落,并削弱美元的避险与利差支撑。这种“股债跷跷板”效应下,美元指数自高位回落至101.8附近,有望结束此前连续数周的上涨态势。科技股调整带来的风险偏好降温,不仅强化了非美货币的修复空间,也降低了以美元计价的黄金持有成本。
原油价格高位运行,进一步上涨空间受限
当前原油价格处于相对高位:布伦特原油近期在107-110美元区间波动,WTI亦在97-101美元附近。高油价通过能源渠道推升通胀预期,间接对黄金构成复杂影响——既可能通过通胀预期支撑金价,也可能强化美联储鹰派立场从而压制金价。然而,进一步大幅上涨的空间有限。
从供应角度看,中期选举前两周(11月3日中期选举临近),美国政府出于稳定选情与控制通胀感知的角度,有较强动力采取措施促进原油供应量提升或稳定市场预期。历史经验显示,选举窗口期政治约束往往压制地缘风险溢价的过度发酵。若油价在高位企稳甚至小幅回落,将缓解通胀失控担忧,降低实际利率上行风险,间接利好黄金。
地缘与政治窗口:中期选举前的稳定诉求
当前处于美国中期选举前约两周的关键窗口。从稳定选情与控制物价压力的角度出发,美国政府有动力在能源供应与地缘风险管控上采取务实态度。这有助于限制原油价格的单边暴涨,也降低极端避险情绪的突然爆发。
对黄金而言,适度的地缘溢价提供底部支撑,而极端冲击的缺席则有利于金价走出更顺畅的技术性反弹,而非脉冲式波动。
技术面与综合展望:上探MA50与MA100的路径
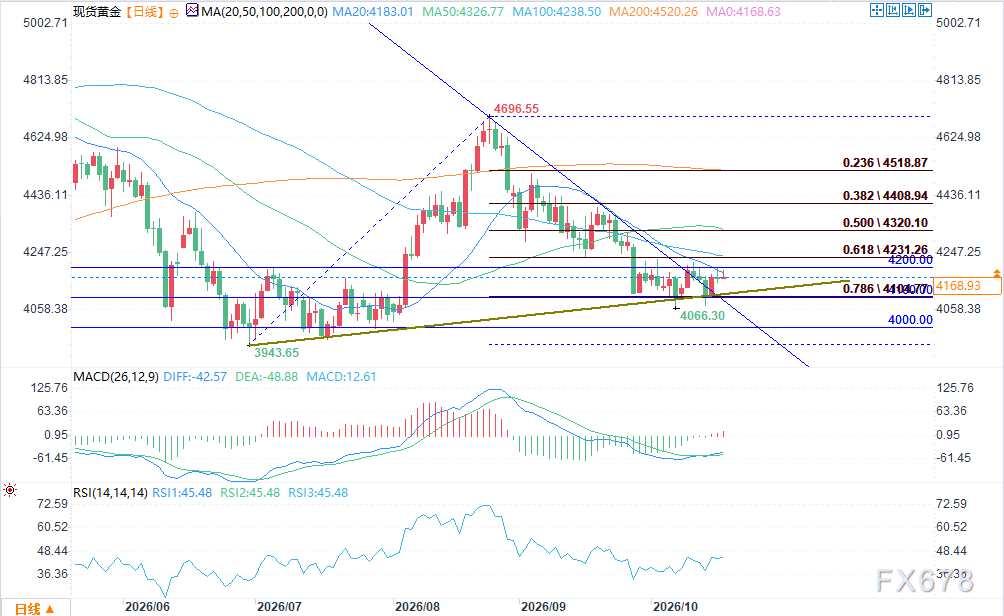
(美元指数日图 来源:易汇通)
技术上看,黄金在经历回调后已在关键支撑区企稳,短期均线粘合,MACD空头动能衰减,呈现超跌后的修复特征。MA50与MA100作为中期均线压力位,若金价能有效突破并站稳,将打开进一步上行空间。
结合上述基本面因素共振——10月加息预期降温、短端收益率回落、美元高位回调、油价上行受限以及选举前风险溢价受控——黄金在10月底至11月初开启阶段性上涨的概率上升。
需要强调的是,黄金仍面临中长期利率环境与美元韧性的约束,反弹未必一蹴而就,过程中或伴随波动。投资者应关注10月议息会议结果、后续通胀与就业数据、日本央行动向以及选举相关政治信号。若这些变量按当前路径演进,黄金有望在多重利好叠加下,实现向上修复并挑战中期均线目标。
总体而言,当前黄金的多空天平正悄然向多头倾斜。政策预期的边际缓和与外部约束的阶段性松动,为反弹创造了有利窗口。后市若能确认上述逻辑,金价有望迎来一波值得关注的上行行情。
美联储10月加息概率显著回落,进一步鹰派空间受限
上周美联储主席凯文·沃什在曼谷IMF年会上的表态,成为市场情绪转折的关键催化剂。沃什指出,自9月加息以来全球经济走势“大体符合”美联储预期,并明确拒绝预判10月28日议息会议结果,也不愿提前透露年内剩余会议的政策路径。这一表态被市场解读为10月按兵不动的信号。据CME等工具显示,市场对10月加息的押注概率从讲话前约27%迅速回落至15%左右,主流预期转向12月再加息25个基点的可能性更高。
与此同时,多位美联储官员近期表态也趋于谨慎。旧金山联储主席戴利表示,虽然进一步加息可能仍有必要,但“并不紧迫”,有时间观察更多数据;纽约联储主席威廉姆斯与副主席杰斐逊亦释放“无需急于行动”的信号。点阵图显示多数官员预期年内至少再加一次,但节奏上存在灵活性,连续会议加息的必要性下降。沃什上任后强调数据依赖与拒绝前瞻指引的风格,进一步降低了市场对激进鹰派路径的定价。
对黄金而言,短期利率预期的边际缓和直接降低了持有无息资产的机会成本。若10月会议确认暂停,将强化“政策峰值临近”的叙事,为金价提供上行弹性。
两年期美债收益率与实际利率:本月以来回落态势明显
与短期利率预期高度相关的两年期美债收益率,本月整体呈现下跌局面。从9月末高点附近4.88%-4.92%回落至当前约4.72%-4.74%区间,显示出市场对进一步快速紧缩的定价降温。两年期收益率作为政策敏感品种,其下行往往对应实际利率压力的缓解,而实际利率是黄金定价的核心变量之一。
结合近期通胀与经济数据,美国经济展现韧性但并非过热。劳动力市场总体接近充分就业,但部分就业与工资数据已出现降温迹象;通胀虽仍高于2%目标,但核心趋势改善的证据逐步积累。沃什本人也提到基础趋势已有“有意义的改善”。在这一背景下,若后续数据不出现显著超预期升温,美债短端收益率难再大幅上行,黄金的利率压制将持续减弱。
美元指数:阶段性高位后回调概率上升
美元指数近期一度攀升至103附近(高点接近102.95),主要受美欧相对经济与政策差异、以及欧洲局势不确定性推动。美元兑欧元走强明显。然而,多重因素正积累回调压力。
一方面,日本央行官员近期释放偏鹰派信号。政策委员会审议委员小枝淳子表示,中性利率很可能远高于1%,当前政策利率约1.25%仍有上调空间,并强调不应在加息问题上过度谨慎。市场对日本央行12月前后进一步行动的定价较高。日元若因此获得支撑,将削弱美元指数的上行动能。
另一方面,欧洲局势与能源相关不确定性虽短期利好美元,但若地缘溢价稳定或回落,欧元与其他非美货币可能修复。技术上,美元指数在高位已显超买迹象,回调至101甚至更低区间的可能性上升。美元走弱将直接降低以美元计价的黄金成本,成为金价反弹的重要推手。
近期科技股的显著回调,成为加速美元承压与黄金获益的重要催化剂。资金从高估值科技成长股中撤离,转向美国国债等避险资产,直接推动美债收益率回落,并削弱美元的避险与利差支撑。这种“股债跷跷板”效应下,美元指数自高位回落至101.8附近,有望结束此前连续数周的上涨态势。科技股调整带来的风险偏好降温,不仅强化了非美货币的修复空间,也降低了以美元计价的黄金持有成本。
原油价格高位运行,进一步上涨空间受限
当前原油价格处于相对高位:布伦特原油近期在107-110美元区间波动,WTI亦在97-101美元附近。高油价通过能源渠道推升通胀预期,间接对黄金构成复杂影响——既可能通过通胀预期支撑金价,也可能强化美联储鹰派立场从而压制金价。然而,进一步大幅上涨的空间有限。
从供应角度看,中期选举前两周(11月3日中期选举临近),美国政府出于稳定选情与控制通胀感知的角度,有较强动力采取措施促进原油供应量提升或稳定市场预期。历史经验显示,选举窗口期政治约束往往压制地缘风险溢价的过度发酵。若油价在高位企稳甚至小幅回落,将缓解通胀失控担忧,降低实际利率上行风险,间接利好黄金。
地缘与政治窗口:中期选举前的稳定诉求
当前处于美国中期选举前约两周的关键窗口。从稳定选情与控制物价压力的角度出发,美国政府有动力在能源供应与地缘风险管控上采取务实态度。这有助于限制原油价格的单边暴涨,也降低极端避险情绪的突然爆发。
对黄金而言,适度的地缘溢价提供底部支撑,而极端冲击的缺席则有利于金价走出更顺畅的技术性反弹,而非脉冲式波动。
技术面与综合展望:上探MA50与MA100的路径
(美元指数日图 来源:易汇通)
技术上看,黄金在经历回调后已在关键支撑区企稳,短期均线粘合,MACD空头动能衰减,呈现超跌后的修复特征。MA50与MA100作为中期均线压力位,若金价能有效突破并站稳,将打开进一步上行空间。
结合上述基本面因素共振——10月加息预期降温、短端收益率回落、美元高位回调、油价上行受限以及选举前风险溢价受控——黄金在10月底至11月初开启阶段性上涨的概率上升。
需要强调的是,黄金仍面临中长期利率环境与美元韧性的约束,反弹未必一蹴而就,过程中或伴随波动。投资者应关注10月议息会议结果、后续通胀与就业数据、日本央行动向以及选举相关政治信号。若这些变量按当前路径演进,黄金有望在多重利好叠加下,实现向上修复并挑战中期均线目标。
总体而言,当前黄金的多空天平正悄然向多头倾斜。政策预期的边际缓和与外部约束的阶段性松动,为反弹创造了有利窗口。后市若能确认上述逻辑,金价有望迎来一波值得关注的上行行情。