
鹰派日本央行与鹰派美联储,日元的方向听谁的?
2026/11/10 15:33:02
汇通网 fx678.com
美元兑日元周二(11月10日)欧洲时段小幅上涨至158附近。日本央行的鹰派立场可能限制该货币对的上行空间。交易者对日本当局的汇率干预保持高度警惕。美国消费者价格指数数据将在周二晚些时候成为焦点。
据周二公布的10月政策会议意见摘要,日本央行委员认为近期加息有必要,暗示12月行动的可能性较大。九名委员中的一位表示:“央行应在不过度谨慎的情况下、在可能时决定下一次政策加息。”
日本官员的汇率干预可能在短期内提振日元兑美元。
财务省周一公布的季度数据显示,日本在7月30日至8月3日期间的三个交易日实施了汇市干预。
规模最大的干预发生在7月30日,总计7.98万亿日元(约503.6亿美元),超过此前2025年4月30日创下的6.28万亿日元纪录。
这一数据的含义是:东京已表明愿意大举支出捍卫日元,干预风险在汇价接近158时切实存在,这限制了美元兑日元的上行空间。
有机构分析师强调,日元是今年表现突出的货币,“在截至目前的半年里是G10中表现第二好的货币”。
他们承认,“这一强劲排名是在夏季三天大规模外汇干预(包括与美财政部的联合支持)的帮助下取得的”,但指出该货币近期也凭借自身优势上涨。特别是,“日元在1个月视角下跑赢了美元,市场明显不愿将美元兑日元推高至158.70区域上方,该位置与200日移动平均线重合”。
政策方面,该行指出,“尽管上周晚些时候日经225的抛售压低了市场对日本央行12月加息的预期,但9月工资数据的强劲支持了下月及明年进一步收紧政策的可能性”。
在此背景下,他们认为“美元兑日元在三个月视角下可能回落至155.00区域”。
他们补充称,“日元任何转折的另一个组成部分可能是日本国债市场更稳健的基调”,这“可能在未来数月为日元提供更有利的背景”。
从资金与财政角度看,该行强调“日本的基本赤字优于G7平均,且有猜测认为日本庞大的资产管理机构可能倾向于回流、以利用更高的日本国债收益率,这将对日元产生积极影响”。
展望后市,他们指出“下周公布的三季度GDP与10月全国CPI将为日本央行观察者所关注”,并总结称“我们对日元的中期前景保持谨慎乐观”。
旧金山联储主席玛丽·戴利(Mary Daly)最新讲话释放出明显偏鹰信号。
她明确强调,通胀“必须是头号优先”,即便最新就业报告被描述为好消息、工资增长“并未繁荣”。
戴利指出,实际工资实际上在下降,通胀已在高位停留太久,因此政策“将不得不”进一步收紧,同时仍保持对时机的数据依赖。
这一表态建立在对强劲劳动力市场的信心以及对经济增长的有限担忧之上,显示出她倾向于支持额外加息。戴利的言论为市场进一步收紧的预期增添了增量上行压力。
在这一背景下,美元与美债收益率通常会获得支撑,因为交易者将更高的政策利率路径定价纳入考量。其讲话也提醒市场,即便就业数据表现稳健,美联储内部仍有重要声音将通胀回落视为不可妥协的优先事项,从而限制了宽松预期的空间。
美元兑日元小幅上涨至158附近,日本央行的鹰派立场与干预风险可能限制上行空间。10月会议意见摘要显示近期加息有必要、12月行动可能性较大;财务省数据显示7月30日单日7.98万亿日元干预创纪录,东京已表明愿意大举支出。机构指出日元是今年G10中表现第二好的货币,市场不愿将美元兑日元推高至158.70的200日均线上方,预计三个月内可回落至155,日本国债收益率上升与资产回流构成中期支撑。美国10月CPI预期环比0.3%、核心0.2%,因一年前政府停摆将无年度同比;若通胀偏热,将强化12月加息预期、提振美元。美联储Daly讲话偏鹰、通胀被列为头号优先,为美元与收益率提供支撑。短期走向取决于CPI——偏热则美元兑日元可能测试158.70阻力,偏软则日元的政策与干预支撑将占上风。
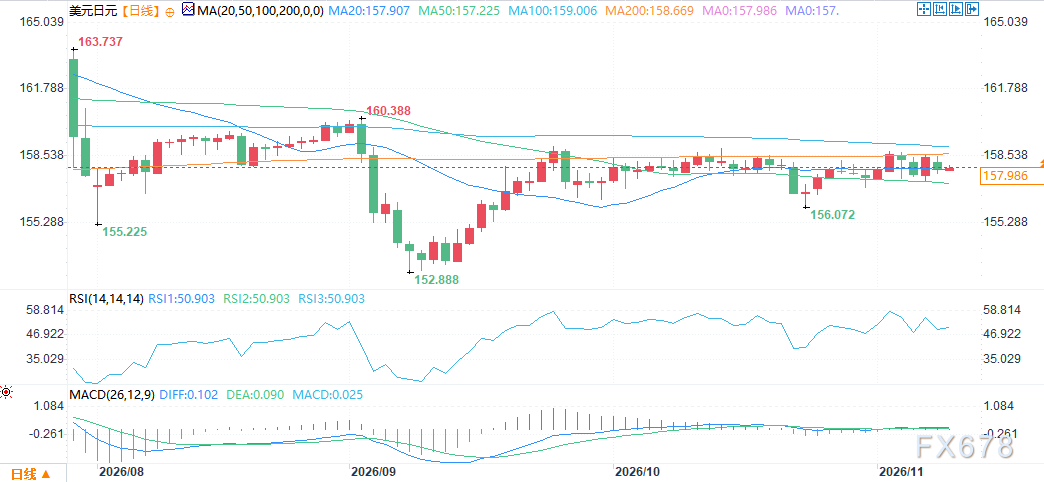
(美元兑日元日线图,来源:易汇通)
北京时间15:29,美元兑日元报157.97/98。
据周二公布的10月政策会议意见摘要,日本央行委员认为近期加息有必要,暗示12月行动的可能性较大。九名委员中的一位表示:“央行应在不过度谨慎的情况下、在可能时决定下一次政策加息。”
干预风险:三个交易日入市,7月30日单日7.98万亿日元创纪录
日本官员的汇率干预可能在短期内提振日元兑美元。
财务省周一公布的季度数据显示,日本在7月30日至8月3日期间的三个交易日实施了汇市干预。
规模最大的干预发生在7月30日,总计7.98万亿日元(约503.6亿美元),超过此前2025年4月30日创下的6.28万亿日元纪录。
这一数据的含义是:东京已表明愿意大举支出捍卫日元,干预风险在汇价接近158时切实存在,这限制了美元兑日元的上行空间。
机构观点
有机构分析师强调,日元是今年表现突出的货币,“在截至目前的半年里是G10中表现第二好的货币”。
他们承认,“这一强劲排名是在夏季三天大规模外汇干预(包括与美财政部的联合支持)的帮助下取得的”,但指出该货币近期也凭借自身优势上涨。特别是,“日元在1个月视角下跑赢了美元,市场明显不愿将美元兑日元推高至158.70区域上方,该位置与200日移动平均线重合”。
政策方面,该行指出,“尽管上周晚些时候日经225的抛售压低了市场对日本央行12月加息的预期,但9月工资数据的强劲支持了下月及明年进一步收紧政策的可能性”。
在此背景下,他们认为“美元兑日元在三个月视角下可能回落至155.00区域”。
他们补充称,“日元任何转折的另一个组成部分可能是日本国债市场更稳健的基调”,这“可能在未来数月为日元提供更有利的背景”。
从资金与财政角度看,该行强调“日本的基本赤字优于G7平均,且有猜测认为日本庞大的资产管理机构可能倾向于回流、以利用更高的日本国债收益率,这将对日元产生积极影响”。
展望后市,他们指出“下周公布的三季度GDP与10月全国CPI将为日本央行观察者所关注”,并总结称“我们对日元的中期前景保持谨慎乐观”。
美联储Daly:讲话偏鹰,通胀是头号优先
旧金山联储主席玛丽·戴利(Mary Daly)最新讲话释放出明显偏鹰信号。
她明确强调,通胀“必须是头号优先”,即便最新就业报告被描述为好消息、工资增长“并未繁荣”。
戴利指出,实际工资实际上在下降,通胀已在高位停留太久,因此政策“将不得不”进一步收紧,同时仍保持对时机的数据依赖。
这一表态建立在对强劲劳动力市场的信心以及对经济增长的有限担忧之上,显示出她倾向于支持额外加息。戴利的言论为市场进一步收紧的预期增添了增量上行压力。
在这一背景下,美元与美债收益率通常会获得支撑,因为交易者将更高的政策利率路径定价纳入考量。其讲话也提醒市场,即便就业数据表现稳健,美联储内部仍有重要声音将通胀回落视为不可妥协的优先事项,从而限制了宽松预期的空间。
结论
美元兑日元小幅上涨至158附近,日本央行的鹰派立场与干预风险可能限制上行空间。10月会议意见摘要显示近期加息有必要、12月行动可能性较大;财务省数据显示7月30日单日7.98万亿日元干预创纪录,东京已表明愿意大举支出。机构指出日元是今年G10中表现第二好的货币,市场不愿将美元兑日元推高至158.70的200日均线上方,预计三个月内可回落至155,日本国债收益率上升与资产回流构成中期支撑。美国10月CPI预期环比0.3%、核心0.2%,因一年前政府停摆将无年度同比;若通胀偏热,将强化12月加息预期、提振美元。美联储Daly讲话偏鹰、通胀被列为头号优先,为美元与收益率提供支撑。短期走向取决于CPI——偏热则美元兑日元可能测试158.70阻力,偏软则日元的政策与干预支撑将占上风。
(美元兑日元日线图,来源:易汇通)
北京时间15:29,美元兑日元报157.97/98。