
缺同比CPI今夜落地,美债与美元将如何定价?
2026/11/10 15:59:22
汇通网 fx678.com
11月10日周二,北美时段美国劳工统计局将公布10月消费者价格指数。市场共识预期整体环比增速从9月的0.6%放缓至0.3%,核心从0.3%降至0.2%。这一预期出现在美联储10月会议维持联邦基金利率目标区间于3.75%至4%之后,联邦基金期货对12月25个基点加息的定价概率维持在82%附近。由于去年美国政府停摆导致2025年10月数据缺失,本次报告不发布同比读数,月度环比权重显著上升,市场需更多依赖分项细节判断通胀是否真正降温。
共识预期显示,10月整体CPI环比可能上升0.3%,低于9月的0.6%,能源贡献减弱,零售汽油价格环比约下降0.9%。核心CPI预计上升0.2%。部分机构如摩根士丹利和美国银行倾向整体读数更低至0.2%,核心接近0.19%至0.22%。克利夫兰联储即时预测模型显示整体约0.24%、核心约0.21%。由于缺乏可比基数,官方不发布同比,市场自行估算整体同比可能在3.9%附近,核心约2.7%,均高于美联储2%目标。月度数据因此成为判断趋势的主要依据。住房成本、酒店价格和机票在9月偏强后可能正常化,但服务通胀粘性仍存,核心商品价格受需求变化影响。个人消费支出价格指数作为美联储偏好指标,受本次同比缺失影响较小。
美国银行认为,即使核心环比达到0.2%,仍可能锁定12月加息路径,仅有明确的0.1%极软读数才可能改变计算。摩根士丹利则强调住房、酒店和部分服务价格正常化可能带来环比放缓。三菱日联金融集团指出,美元走势已领先于短期收益率利差,仅靠符合预期的数据可能不足以支撑近期相对强势,需要更明显的通胀意外才能维持。市场对12月加息的定价已较高,下行意外带来的调整空间相对更大。10月会议中,库克和哈马克两位官员持异议,主张加息,显示委员会内部对通胀持续性存在分歧。整体而言,通胀是否足够降温以迫使政策重新定价,是本次报告的核心问题。
联邦基金期货目前将12月25个基点加息概率定价在约82%至84%,当前有效联邦基金利率约3.88%。短期收益率利差已部分反映紧缩预期。美元相对主要货币的汇率近期相对利差有所领先,若数据仅符合预期,可能限制进一步走强空间。欧元/美元和美元/日元对数据的敏感度较高,因为它们直接反映相对政策路径差异。住房分项和交通服务价格的回落幅度将影响核心读数的解读,服务通胀的粘性程度则关系到更长期路径。单月数据难以单独改变趋势,历史经验显示政策门槛较高。
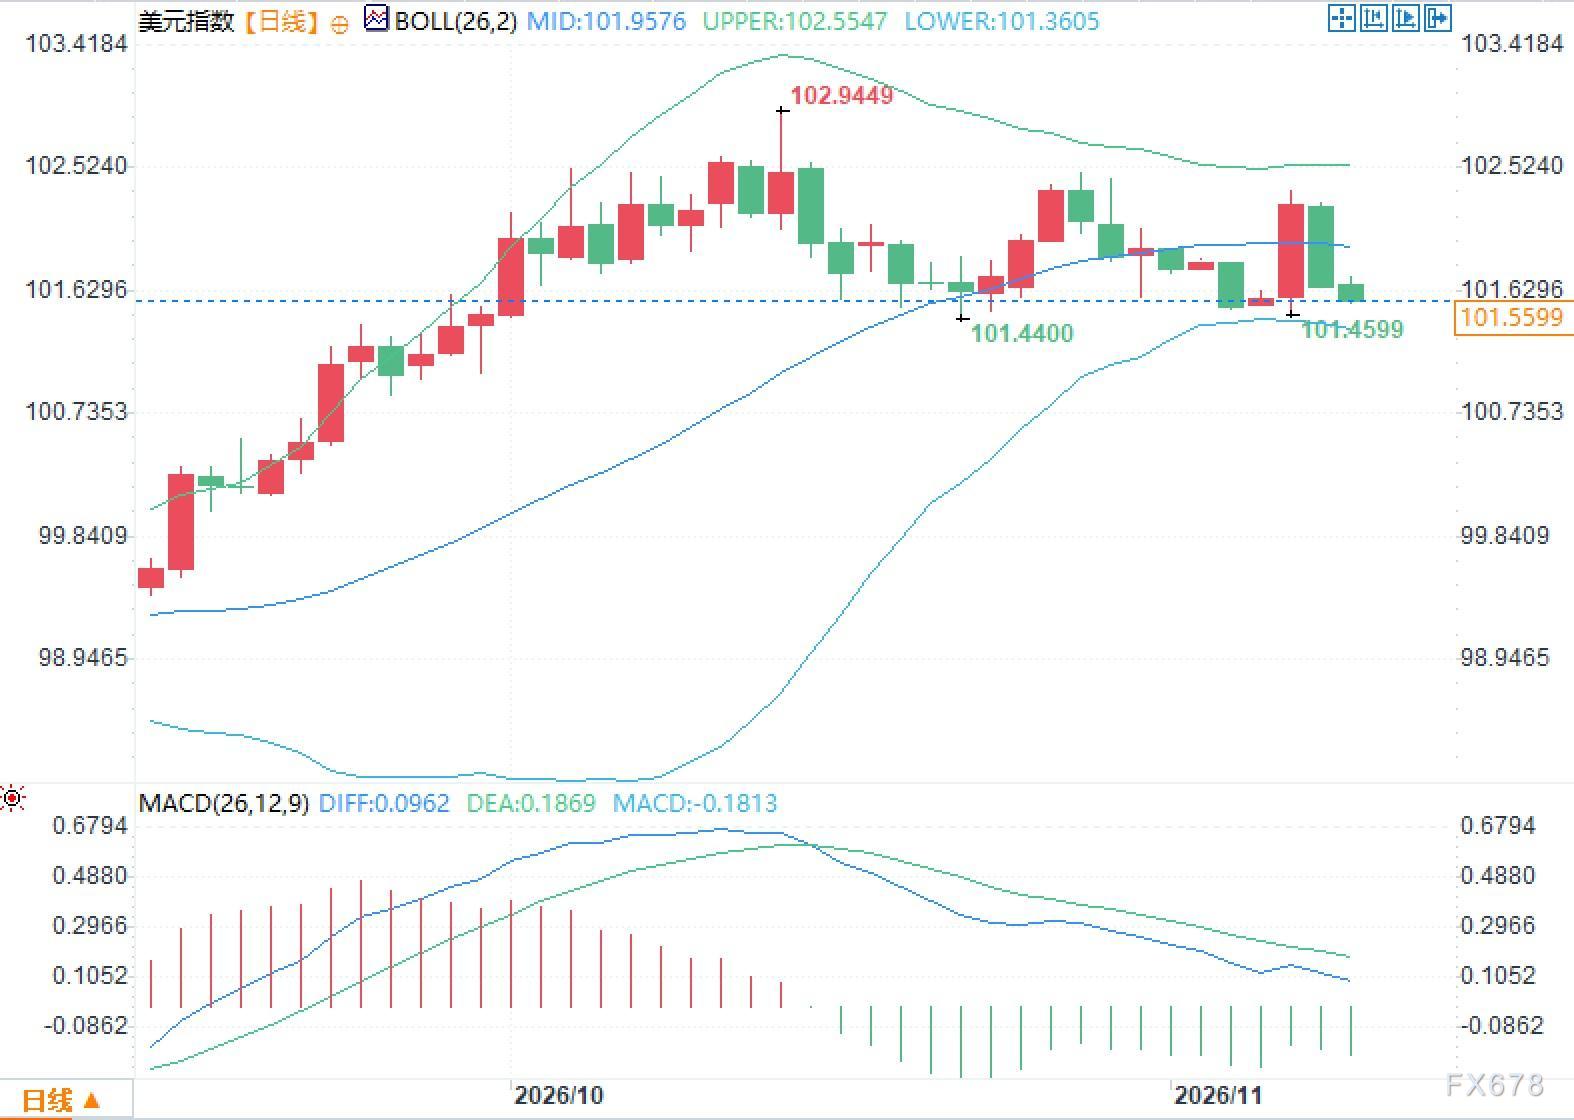
核心关注分项包括住房成本是否持续回落、交通服务价格是否正常化以及核心商品价格是否受需求变化影响。若环比符合或略低于预期,美联储可能维持现有路径不变,因为重新评估的门槛较高。更软的数据可能引发对政策节奏的重新审视,但需结合后续个人消费支出价格指数和其他指标。外汇市场将观察美元相对短期利差的偏离是否出现收敛。整体通胀压力是否真正降温并足以影响12月会议计算,仍是关键。
问题一:为何本次美国CPI不公布同比数据?
答:由于去年政府停摆期间未能采集10月数据,缺少可比基数,劳工统计局因此不发布年度对比,月度环比成为主要观察指标,市场自行估算同比水平。
问题二:市场对12月美联储会议的定价如何?
答:联邦基金期货显示约82%至84%的概率指向25个基点加息,当前利率目标区间为3.75%至4%,有效利率约3.88%,定价已较高。
问题三:机构如何看待数据对政策的影响?
答:美国银行认为0.2%的核心读数仍可能支持12月行动,仅极软的0.1%才可能调整计算;其他机构强调住房等分项正常化可能带来温和放缓,但门槛较高。
美国通胀预期与统计缺口
共识预期显示,10月整体CPI环比可能上升0.3%,低于9月的0.6%,能源贡献减弱,零售汽油价格环比约下降0.9%。核心CPI预计上升0.2%。部分机构如摩根士丹利和美国银行倾向整体读数更低至0.2%,核心接近0.19%至0.22%。克利夫兰联储即时预测模型显示整体约0.24%、核心约0.21%。由于缺乏可比基数,官方不发布同比,市场自行估算整体同比可能在3.9%附近,核心约2.7%,均高于美联储2%目标。月度数据因此成为判断趋势的主要依据。住房成本、酒店价格和机票在9月偏强后可能正常化,但服务通胀粘性仍存,核心商品价格受需求变化影响。个人消费支出价格指数作为美联储偏好指标,受本次同比缺失影响较小。
机构观点与政策门槛
美国银行认为,即使核心环比达到0.2%,仍可能锁定12月加息路径,仅有明确的0.1%极软读数才可能改变计算。摩根士丹利则强调住房、酒店和部分服务价格正常化可能带来环比放缓。三菱日联金融集团指出,美元走势已领先于短期收益率利差,仅靠符合预期的数据可能不足以支撑近期相对强势,需要更明显的通胀意外才能维持。市场对12月加息的定价已较高,下行意外带来的调整空间相对更大。10月会议中,库克和哈马克两位官员持异议,主张加息,显示委员会内部对通胀持续性存在分歧。整体而言,通胀是否足够降温以迫使政策重新定价,是本次报告的核心问题。
市场定价与收益率联动
联邦基金期货目前将12月25个基点加息概率定价在约82%至84%,当前有效联邦基金利率约3.88%。短期收益率利差已部分反映紧缩预期。美元相对主要货币的汇率近期相对利差有所领先,若数据仅符合预期,可能限制进一步走强空间。欧元/美元和美元/日元对数据的敏感度较高,因为它们直接反映相对政策路径差异。住房分项和交通服务价格的回落幅度将影响核心读数的解读,服务通胀的粘性程度则关系到更长期路径。单月数据难以单独改变趋势,历史经验显示政策门槛较高。
数据发布后的观察要点
核心关注分项包括住房成本是否持续回落、交通服务价格是否正常化以及核心商品价格是否受需求变化影响。若环比符合或略低于预期,美联储可能维持现有路径不变,因为重新评估的门槛较高。更软的数据可能引发对政策节奏的重新审视,但需结合后续个人消费支出价格指数和其他指标。外汇市场将观察美元相对短期利差的偏离是否出现收敛。整体通胀压力是否真正降温并足以影响12月会议计算,仍是关键。
常见问题解答
问题一:为何本次美国CPI不公布同比数据?
答:由于去年政府停摆期间未能采集10月数据,缺少可比基数,劳工统计局因此不发布年度对比,月度环比成为主要观察指标,市场自行估算同比水平。
问题二:市场对12月美联储会议的定价如何?
答:联邦基金期货显示约82%至84%的概率指向25个基点加息,当前利率目标区间为3.75%至4%,有效利率约3.88%,定价已较高。
问题三:机构如何看待数据对政策的影响?
答:美国银行认为0.2%的核心读数仍可能支持12月行动,仅极软的0.1%才可能调整计算;其他机构强调住房等分项正常化可能带来温和放缓,但门槛较高。