
为何美国非农就业报告如此难以预测?
2026/11/11 01:30:56
汇通网 fx678.com
上周五出炉的最新美国就业数据,再一次让一众经济预测者大跌眼镜。接连不断的预测失准,也抛出一个直白的问题:这群靠研判经济核心指标谋生的分析师,为什么频频出现巨大偏差?
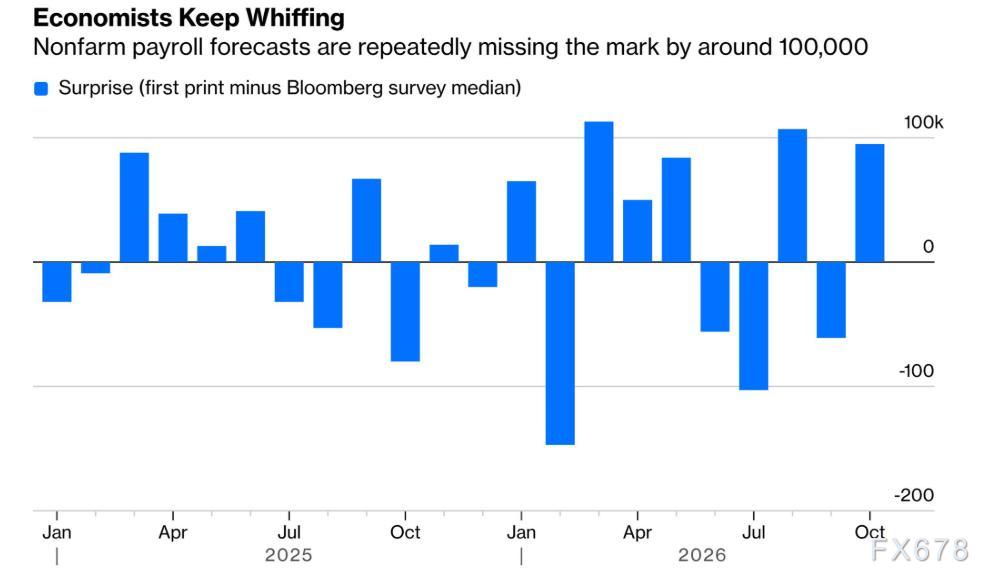
美国劳工统计局(BLS)数据显示,10月美国新增就业16.5万人,远超彭博对70余名经济学家调查得出的7万人预期中值。所有预测值都和实际结果相去甚远,最高预期也仅为13.1万人。
经济学家预期和官方数据持续大幅偏离,时而低估、时而高估,我们是否需要为此担忧?答案是肯定的——这种偏差会加剧金融市场不必要的波动。但问题根源,并非政府刻意篡改数据,也不是分析师专业能力不足。
先看近期一系列预测翻车案例:10月预期值与实际值相差9.5万人,而这还不是今年最大的误差。2月、3月、7月、8月的预测误差全都超过10万人!
2026年,预测误差均值(不区分高估或低估)约8.8万人;对比2010—2019年这一常态周期,当时平均误差仅约5万人。
经济学家持续预判失准
(数据来源:彭博、美国劳工统计局)
很大程度上,这种局面是美国统计机构长期经费投入不足带来的必然结果。美国统计体系曾经是全球标杆,如今只能在持续缩减的预算下勉强维持运转。剔除通胀因素后,劳工统计局的经费持续缩水;如果不是国会反对,上一届特朗普政府本打算削减就业、通胀、GDP相关统计项目预算。
预算收紧直接带来样本规模缩水,劳工统计局越来越难保证调查的有效回复率。
劳工统计局前局长在7月时提到:“调查回复率下滑是普遍现象。一方面,个人与企业比过去更难联系上;另一方面,预算削减首当其冲压缩实地调研资源。联络受访对象的成本本就在上升,配套资金却跟不上,进一步拖累回复率。”
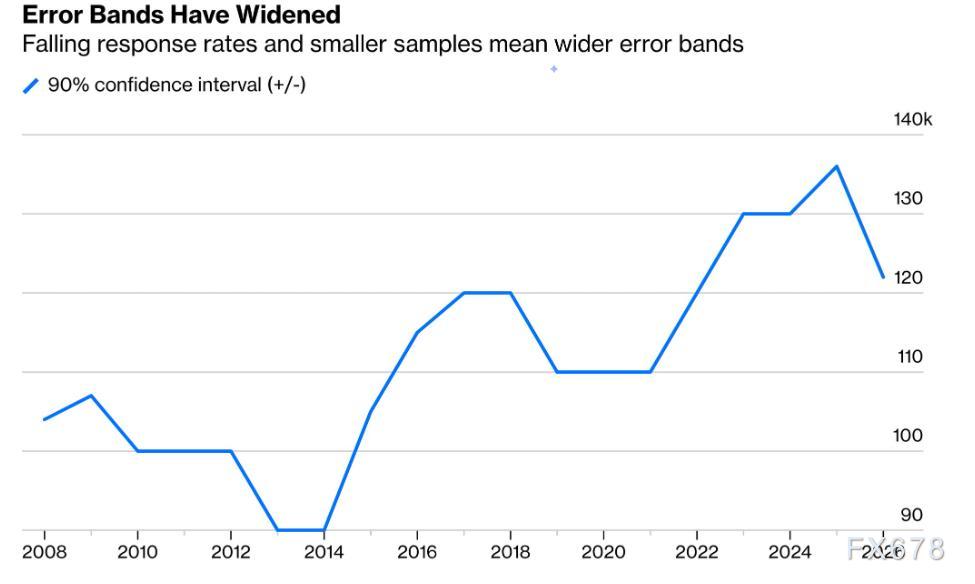
以上种种,放大了就业数据本身的误差区间。理解这一点,就不会对近十年数据波动加剧感到意外。当前非农就业新增数据90%置信区间约为12.2万人,低于该数值的月度新增,在统计层面和零增长没有实质区别。2026年大约有一半的就业报告,都属于这种情况。
误差区间持续扩大
(数据来源:美国劳工统计局)
第二个关键点(观点来自彭博专栏作家凯瑟琳·安妮·爱德华兹):当就业增量本身在统计上无限趋近于零,预测难度会急剧抬升。特朗普政府收紧合法移民政策、针对非法移民采取高压管控,劳动力流入美国的渠道受阻,这正是衍生后果之一。
放在历史尺度来看,当下每月新增就业基数偏低,月度正常噪音很容易掩盖真实趋势,经济学家和统计人员很难把真实的劳动力市场变化,和短期随机扰动区分开。
最后还有一个容易被忽略的技术细节:劳工统计局通过抽样企业来估算非农就业人数,而市场始终有新企业诞生、旧企业倒闭。针对这部分无法直接抽样的岗位变动,官方依靠企业出生—死亡模型(birth-death model)估算,这套模型近期已经迭代。
旧版模型会基于滞后数据平滑外推,走势稳定,对分析师预判数据相对友好;但缺点是很难还原经济真实情况。2026年1月起,劳工统计局启用新版模型,引入更多高频信息,天然波动性更强。新模型效果优劣尚待时间验证,但毫无疑问,它让就业报告更难预判。
总结下来:就业数据高波动、难预测会成为常态。关注劳动力市场的研究者,应当把重心放在长期趋势上,不必为单月一份报告过度反应。上周五这份亮眼就业数据固然好看,但很难从中提炼出可靠的趋势信号。
与此同时,政策制定者需要切实增加劳工统计局预算,出台合理的移民政策,补足经济体所需劳动力。或许只有到那时,月度新增就业数据,才能在统计意义上清晰区别于零增长。
美国劳工统计局(BLS)数据显示,10月美国新增就业16.5万人,远超彭博对70余名经济学家调查得出的7万人预期中值。所有预测值都和实际结果相去甚远,最高预期也仅为13.1万人。
经济学家预期和官方数据持续大幅偏离,时而低估、时而高估,我们是否需要为此担忧?答案是肯定的——这种偏差会加剧金融市场不必要的波动。但问题根源,并非政府刻意篡改数据,也不是分析师专业能力不足。
先看近期一系列预测翻车案例:10月预期值与实际值相差9.5万人,而这还不是今年最大的误差。2月、3月、7月、8月的预测误差全都超过10万人!
2026年,预测误差均值(不区分高估或低估)约8.8万人;对比2010—2019年这一常态周期,当时平均误差仅约5万人。
经济学家持续预判失准
(数据来源:彭博、美国劳工统计局)
很大程度上,这种局面是美国统计机构长期经费投入不足带来的必然结果。美国统计体系曾经是全球标杆,如今只能在持续缩减的预算下勉强维持运转。剔除通胀因素后,劳工统计局的经费持续缩水;如果不是国会反对,上一届特朗普政府本打算削减就业、通胀、GDP相关统计项目预算。
预算收紧直接带来样本规模缩水,劳工统计局越来越难保证调查的有效回复率。
劳工统计局前局长在7月时提到:“调查回复率下滑是普遍现象。一方面,个人与企业比过去更难联系上;另一方面,预算削减首当其冲压缩实地调研资源。联络受访对象的成本本就在上升,配套资金却跟不上,进一步拖累回复率。”
以上种种,放大了就业数据本身的误差区间。理解这一点,就不会对近十年数据波动加剧感到意外。当前非农就业新增数据90%置信区间约为12.2万人,低于该数值的月度新增,在统计层面和零增长没有实质区别。2026年大约有一半的就业报告,都属于这种情况。
误差区间持续扩大
(数据来源:美国劳工统计局)
第二个关键点(观点来自彭博专栏作家凯瑟琳·安妮·爱德华兹):当就业增量本身在统计上无限趋近于零,预测难度会急剧抬升。特朗普政府收紧合法移民政策、针对非法移民采取高压管控,劳动力流入美国的渠道受阻,这正是衍生后果之一。
放在历史尺度来看,当下每月新增就业基数偏低,月度正常噪音很容易掩盖真实趋势,经济学家和统计人员很难把真实的劳动力市场变化,和短期随机扰动区分开。
最后还有一个容易被忽略的技术细节:劳工统计局通过抽样企业来估算非农就业人数,而市场始终有新企业诞生、旧企业倒闭。针对这部分无法直接抽样的岗位变动,官方依靠企业出生—死亡模型(birth-death model)估算,这套模型近期已经迭代。
旧版模型会基于滞后数据平滑外推,走势稳定,对分析师预判数据相对友好;但缺点是很难还原经济真实情况。2026年1月起,劳工统计局启用新版模型,引入更多高频信息,天然波动性更强。新模型效果优劣尚待时间验证,但毫无疑问,它让就业报告更难预判。
总结下来:就业数据高波动、难预测会成为常态。关注劳动力市场的研究者,应当把重心放在长期趋势上,不必为单月一份报告过度反应。上周五这份亮眼就业数据固然好看,但很难从中提炼出可靠的趋势信号。
与此同时,政策制定者需要切实增加劳工统计局预算,出台合理的移民政策,补足经济体所需劳动力。或许只有到那时,月度新增就业数据,才能在统计意义上清晰区别于零增长。