
观点:黄金会先被砸到3500,再被政策推向7500?
2026/10/27 20:27:28
汇通网 fx678.com
市场有观点认为,真正去杠杆冲击中黄金先随风险资产被抛售,金矿股跌幅可能更大;该观点把每盎司3500美元与7500美元作为极端情景参照,强调政策响应后的第二阶段。
近期风险资产波动加大,科技股和投机资产承压,黄金与金矿股同跌。有海外市场评论认为,这不是长期看多逻辑被证伪,而是去杠杆式流动性冲击的第一阶段。该观点明确把路径拆成两段:先跌,后涨;先跌是条件性的,后涨取决于政策响应。该观点在讨论极端崩盘情景时提到每盎司3500美元与7500美元两个价格,作为两阶段推演的参照,并非操作建议。
该观点称,真正去杠杆时投资者不是卖想卖的,而是卖能卖的;追加保证金、降杠杆、筹现金会让质地较好的资产也被无差别抛售。黄金不免疫,金矿股本质是带经营杠杆的股票,比实物黄金更容易被卖出,百分比跌幅可能超过黄金。该观点甚至讨论金矿股在广泛市场清算中出现20%、30%或更深回撤的可能,同时强调这不等于长期逻辑消失。
该观点认为,初始抛售不是核心,核心是抛售之后。金融体系对廉价信用和充裕流动性依赖深,联邦债务、赤字和利息支出压力会使政策制定者面对信用事件、债市无序、股市深度回撤或流动性危机时更倾向干预而非持续紧缩。若美联储以降息、购债、流动性工具回应,黄金可能从去杠杆低点快速升向7500美元/盎司甚至更高;金矿股因经营杠杆上行弹性更大,前提是资产负债表、生产成本和业务基础稳健。该观点承认不知道底部、跌幅和转向时点,也不主张盲目接飞刀。
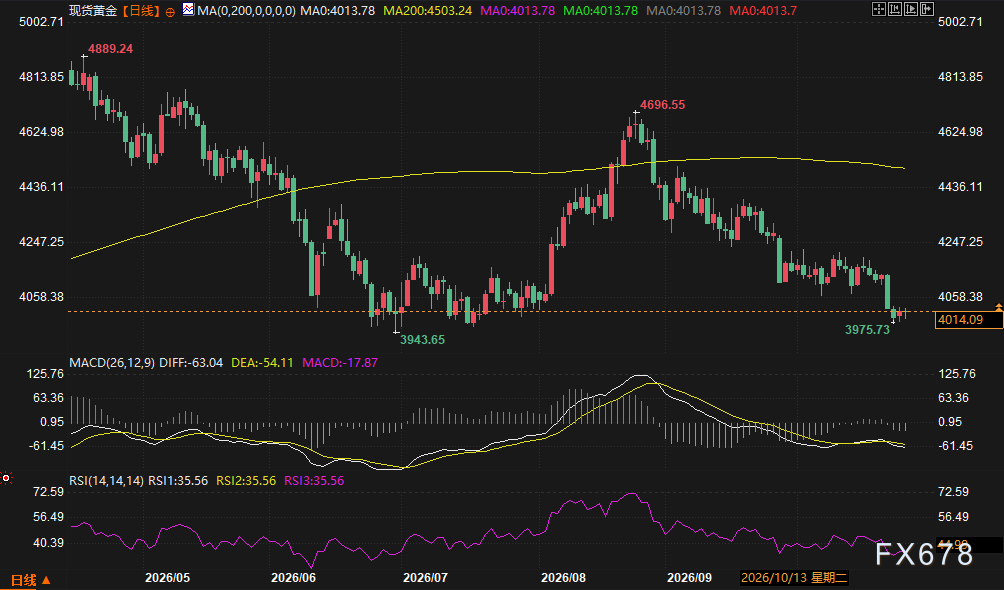
日线图显示,黄金高位见顶后回落,反弹未突破前高,随后再度走弱,目前处于整数心理关口与前期低点区域附近的弱势震荡。价格围绕20日均线纠缠,仍远低于年线,长周期均线在前期反弹时构成明显压制,中期趋势偏空。MACD位于零轴下方,绿柱收窄,显示弱势但下跌动能减弱;RSI中性偏弱,未进入超卖。短线暂无明确方向,市场讨论集中在整数心理关口与前期低点区域能否承接,反弹则观察20日均线附近及上方区域;技术面不支持把单日同跌直接等同于长期逻辑变化。
问:3500与7500是基准预测吗?
答:不是。该观点把它们作为极端情景参照:3500对应剧烈去杠杆中的下跌讨论,7500对应政策激进宽松后的上行讨论;该观点明确说不知道底部和时点。
问:为什么金矿股先跌可能更狠?
答:金矿股是带经营杠杆的股票,流动性好于实物黄金,去杠杆时更容易被卖出;但经营杠杆在政策响应阶段也可能放大上行弹性,前提是资产负债表和成本稳健。
问:先跌后涨成立的关键条件是什么?
答:关键不是抛售本身,而是抛售是否触发足够强的政策响应。若美联储更久维持限制性,或崩盘损害金矿基本面,后涨可能推迟甚至不成立。
问:当前技术面支持哪一边?
答:日线仍是高位回落后的弱势震荡,价格围绕20日均线、远低于年线,MACD零轴下方绿柱收窄,RSI中性偏弱未超卖;短线方向不明,中期压制未消。
市场观点:先跌后涨,不是单向看多
近期风险资产波动加大,科技股和投机资产承压,黄金与金矿股同跌。有海外市场评论认为,这不是长期看多逻辑被证伪,而是去杠杆式流动性冲击的第一阶段。该观点明确把路径拆成两段:先跌,后涨;先跌是条件性的,后涨取决于政策响应。该观点在讨论极端崩盘情景时提到每盎司3500美元与7500美元两个价格,作为两阶段推演的参照,并非操作建议。
第一阶段:卖能卖的,金矿股更脆弱
该观点称,真正去杠杆时投资者不是卖想卖的,而是卖能卖的;追加保证金、降杠杆、筹现金会让质地较好的资产也被无差别抛售。黄金不免疫,金矿股本质是带经营杠杆的股票,比实物黄金更容易被卖出,百分比跌幅可能超过黄金。该观点甚至讨论金矿股在广泛市场清算中出现20%、30%或更深回撤的可能,同时强调这不等于长期逻辑消失。
第二阶段:政策响应才是变量
该观点认为,初始抛售不是核心,核心是抛售之后。金融体系对廉价信用和充裕流动性依赖深,联邦债务、赤字和利息支出压力会使政策制定者面对信用事件、债市无序、股市深度回撤或流动性危机时更倾向干预而非持续紧缩。若美联储以降息、购债、流动性工具回应,黄金可能从去杠杆低点快速升向7500美元/盎司甚至更高;金矿股因经营杠杆上行弹性更大,前提是资产负债表、生产成本和业务基础稳健。该观点承认不知道底部、跌幅和转向时点,也不主张盲目接飞刀。
技术面:弱势震荡,中期压制未消
日线图显示,黄金高位见顶后回落,反弹未突破前高,随后再度走弱,目前处于整数心理关口与前期低点区域附近的弱势震荡。价格围绕20日均线纠缠,仍远低于年线,长周期均线在前期反弹时构成明显压制,中期趋势偏空。MACD位于零轴下方,绿柱收窄,显示弱势但下跌动能减弱;RSI中性偏弱,未进入超卖。短线暂无明确方向,市场讨论集中在整数心理关口与前期低点区域能否承接,反弹则观察20日均线附近及上方区域;技术面不支持把单日同跌直接等同于长期逻辑变化。
QA
问:3500与7500是基准预测吗?
答:不是。该观点把它们作为极端情景参照:3500对应剧烈去杠杆中的下跌讨论,7500对应政策激进宽松后的上行讨论;该观点明确说不知道底部和时点。
问:为什么金矿股先跌可能更狠?
答:金矿股是带经营杠杆的股票,流动性好于实物黄金,去杠杆时更容易被卖出;但经营杠杆在政策响应阶段也可能放大上行弹性,前提是资产负债表和成本稳健。
问:先跌后涨成立的关键条件是什么?
答:关键不是抛售本身,而是抛售是否触发足够强的政策响应。若美联储更久维持限制性,或崩盘损害金矿基本面,后涨可能推迟甚至不成立。
问:当前技术面支持哪一边?
答:日线仍是高位回落后的弱势震荡,价格围绕20日均线、远低于年线,MACD零轴下方绿柱收窄,RSI中性偏弱未超卖;短线方向不明,中期压制未消。