
政策推升通胀拖累居民收入,美国经济或迎拐点
2026/09/28 21:29:54
汇通网 fx678.com
临近美国中期选举,特朗普政府反复对外标榜“美国经济史上最佳”的执政成绩单,但一系列核心宏观数据、劳动力市场表现与民众真实体感形成强烈反差。
当前美国通胀反弹、经济增速显著放缓,美联储持续加息收紧货币政策,劳动力市场陷入“低失业率、弱就业增长、薪资实际缩水”的结构性困境。
多重指标显示,美国实际利率持续承压、经济边际走弱,宏观基本面正迎来关键拐点,为中期选举埋下重要经济变量。
高通胀是当前美国经济最突出的矛盾,也是扰动实际利率、挤压居民收入的核心源头。
数据显示,美国当前通胀率升至3.4%,较拜登卸任时3.0%的水平明显反弹,物价回暖态势彻底逆转前期平稳格局。
本轮通胀并非短期市场波动,而是特朗普两大政策直接催生:对华加征的关税推高工业品与消费品输入成本,而伊朗冲突引发的能源冲击,直接引爆全美能源价格上涨。
民生终端物价全面走高,居民生活成本大幅攀升。
过去12个月,美国燃油价格暴涨52%,牛肉、海鲜、咖啡、电力等日常消费品价格涨幅普遍介于3.8%-7.2%,全美汽油均价飙升至每加仑4.47美元。
物价全面上涨的背景下,居民薪资增速无法跑赢通胀,实际收入持续缩水,购买力显著下降。
为遏制顽固通胀,美联储启动持续加息周期,市场名义利率不断抬升。
这一态势不仅抬高了实体经济融资成本,也大幅增加居民房贷、消费贷压力,直接压制市场消费与投资活力。
民众体感印证经济困境,73%的美国人评价当前经济状况为一般或糟糕,71%选民对特朗普政府的生活成本治理政策表示不认可。
在利率收紧、通胀高企的宏观环境下,美国劳动力市场呈现明显分化,看似稳健的失业率掩盖了就业增长的核心短板,整体就业质量较前大幅下滑。
当前特朗普第二任期美国失业率维持在4.1%的低位,看似延续充分就业状态,与拜登执政最后一年基本持平,但横向对比历史数据,这一失业率远高于艾森豪威尔、克林顿、尼克松等前总统时期的就业低位,就业市场整体韧性已然弱化。
就业增量的大幅缩水,是劳动力市场疲软的核心佐证。
数据显示,特朗普重返执政后,美国月均新增就业仅4.3万人,不足拜登执政最后两年14.5万人月均增量的三分之一,就业吸纳能力大幅滑坡。
值得注意的是,特朗普主打“关税提振制造业”的核心经济政策彻底失效,任期内美国制造业流失3.5万个岗位,实体经济核心就业岗位持续收缩,产业复苏落空。
尽管最新单月新增16.2万个就业岗位实现短期反弹,但属于阶段性波动,无法扭转结构性弱势。
整体来看,当前美国就业增长多集中在服务业等轻资产领域,制造业、实体产业就业持续低迷,就业增长含金量不足,难以支撑经济持续复苏。
面对通胀高企、就业疲软的经济现状,白宫与主流智库、经济学家形成截然不同的判断。
白宫发言人德赛试图淡化经济困境,将通胀波动归咎于伊朗冲突带来的短期市场扰动,并以牛肉、处方药、车险等品类短期价格回落为由,宣称政府定向调控政策已取得成效。
在就业层面,白宫否定就业质量下滑的质疑,声称拜登时期就业增长依赖政府财政扩张催生的低效公职岗位,而本届政府通过减税降规,着力培育可持续的私营部门就业,夯实经济长期根基。
学界则普遍对当前经济形势持谨慎甚至悲观态度。
美国企业研究所分析师斯特林指出,当前美国经济呈现典型的“冷热失衡”:低失业率、私营投资增长体现出一定市场韧性,但高通胀持续侵蚀居民薪资与收入,是压制经济复苏的核心阻力。
进步派智库基层协作组织主席欧文斯更是直言美国经济陷入困局,她认为美联储持续加息的政策,在民众已承压于高生活成本、高信贷成本的背景下,进一步加重家庭负担、压制消费与楼市活力,让普通民众经济处境愈发艰难。
数据也佐证民意崩塌,当前仅28%的美国民众认可特朗普的经济施政,共和党内部对经济的正面评价,也从年初72%暴跌至29%。
业内分析指出,当前美国经济的短暂韧性存在极强结构性隐患,并非真实、可持续的复苏,完全依靠两大特殊支柱勉强支撑。
其一,人工智能产业成为唯一核心增长极,持续拉动GDP增速、企业投资与美股行情,撑起美国经济基本盘。
但该赛道当前面临监管收紧、安全争议、资本市场避险升温等多重不确定性,增长稳定性持续下降,难以长期托底宏观经济。
其二,美国消费市场呈现严重两极分化,经济韧性完全依赖高收入群体。
全美前10%高收入人群贡献了近半数的居民消费支出,而底层50%低收入群体持续被通胀挤压、消费能力大幅萎缩。
这种失衡的消费结构,意味着美国内需增长根基极度薄弱,经济复苏缺乏全民支撑。
更关键的是,当前美国经济困境属于典型的“政策自导型”困局。
耶鲁预算实验室与穆迪数据显示,特朗普的关税政策、伊朗冲突引发的能源涨价,将让普通美国家庭年度额外支出增加1000至1100美元。
这类人为政策引发的通胀具备长期性、顽固性,进一步压缩美联储货币政策调整空间,让实际利率、就业市场的修复难度大幅提升。
从核心增长指标来看,美国经济动能衰退趋势明确。
今年二季度美国GDP增速仅1.5%,不仅远低于肯尼迪、里根时代6%以上的年度高增速,也低于拜登任期最后半年2.7%的增长水平。
叠加顽固通胀、高企的市场利率、疲软的就业增量,美国消费者信心跌至密歇根指数74年统计史上次低位,市场悲观情绪全面蔓延。
当前美国经济已站在重要拐点:实际利率低位承压制约政策空间,劳动力市场结构性短板持续暴露,政策驱动的通胀难以快速消退,虚假的经济韧性随时可能松动。
随着11月中期选举临近,选民对物价、就业、收入的真实体感,将直接影响选举格局,同时改写美国短期经济政策走向与市场预期。
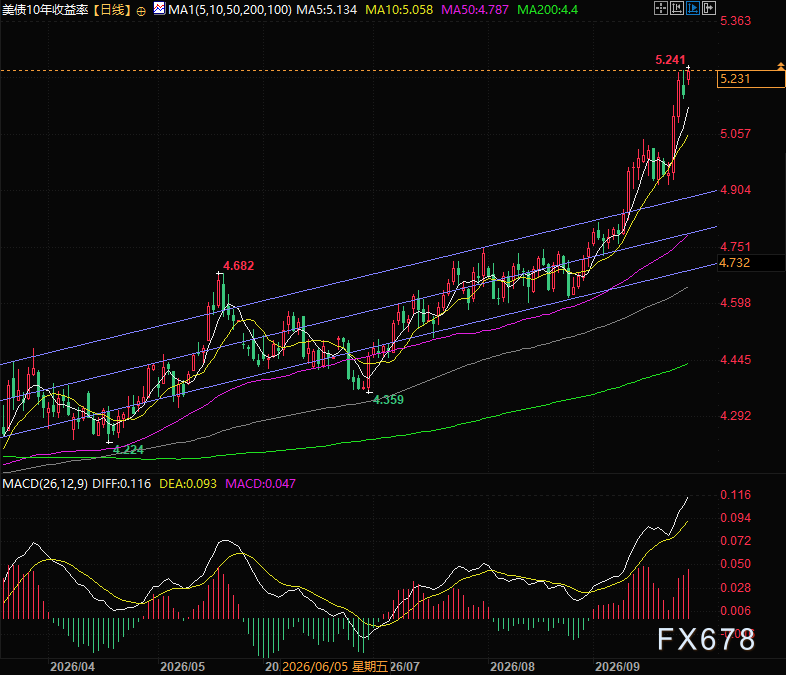
(美国10年期国债收益率日线图,来源:易汇通)
北京时间21:24,美10年期国债收益率现报5.241/242。
当前美国通胀反弹、经济增速显著放缓,美联储持续加息收紧货币政策,劳动力市场陷入“低失业率、弱就业增长、薪资实际缩水”的结构性困境。
多重指标显示,美国实际利率持续承压、经济边际走弱,宏观基本面正迎来关键拐点,为中期选举埋下重要经济变量。
政策驱动通胀反弹,物价压力急剧升温
高通胀是当前美国经济最突出的矛盾,也是扰动实际利率、挤压居民收入的核心源头。
数据显示,美国当前通胀率升至3.4%,较拜登卸任时3.0%的水平明显反弹,物价回暖态势彻底逆转前期平稳格局。
本轮通胀并非短期市场波动,而是特朗普两大政策直接催生:对华加征的关税推高工业品与消费品输入成本,而伊朗冲突引发的能源冲击,直接引爆全美能源价格上涨。
民生终端物价全面走高,居民生活成本大幅攀升。
过去12个月,美国燃油价格暴涨52%,牛肉、海鲜、咖啡、电力等日常消费品价格涨幅普遍介于3.8%-7.2%,全美汽油均价飙升至每加仑4.47美元。
物价全面上涨的背景下,居民薪资增速无法跑赢通胀,实际收入持续缩水,购买力显著下降。
为遏制顽固通胀,美联储启动持续加息周期,市场名义利率不断抬升。
这一态势不仅抬高了实体经济融资成本,也大幅增加居民房贷、消费贷压力,直接压制市场消费与投资活力。
民众体感印证经济困境,73%的美国人评价当前经济状况为一般或糟糕,71%选民对特朗普政府的生活成本治理政策表示不认可。
劳动力市场结构性疲软,就业质量大幅回落
在利率收紧、通胀高企的宏观环境下,美国劳动力市场呈现明显分化,看似稳健的失业率掩盖了就业增长的核心短板,整体就业质量较前大幅下滑。
当前特朗普第二任期美国失业率维持在4.1%的低位,看似延续充分就业状态,与拜登执政最后一年基本持平,但横向对比历史数据,这一失业率远高于艾森豪威尔、克林顿、尼克松等前总统时期的就业低位,就业市场整体韧性已然弱化。
就业增量的大幅缩水,是劳动力市场疲软的核心佐证。
数据显示,特朗普重返执政后,美国月均新增就业仅4.3万人,不足拜登执政最后两年14.5万人月均增量的三分之一,就业吸纳能力大幅滑坡。
值得注意的是,特朗普主打“关税提振制造业”的核心经济政策彻底失效,任期内美国制造业流失3.5万个岗位,实体经济核心就业岗位持续收缩,产业复苏落空。
尽管最新单月新增16.2万个就业岗位实现短期反弹,但属于阶段性波动,无法扭转结构性弱势。
整体来看,当前美国就业增长多集中在服务业等轻资产领域,制造业、实体产业就业持续低迷,就业增长含金量不足,难以支撑经济持续复苏。
白宫与学界观点分歧,经济冷暖认知分化
面对通胀高企、就业疲软的经济现状,白宫与主流智库、经济学家形成截然不同的判断。
白宫发言人德赛试图淡化经济困境,将通胀波动归咎于伊朗冲突带来的短期市场扰动,并以牛肉、处方药、车险等品类短期价格回落为由,宣称政府定向调控政策已取得成效。
在就业层面,白宫否定就业质量下滑的质疑,声称拜登时期就业增长依赖政府财政扩张催生的低效公职岗位,而本届政府通过减税降规,着力培育可持续的私营部门就业,夯实经济长期根基。
学界则普遍对当前经济形势持谨慎甚至悲观态度。
美国企业研究所分析师斯特林指出,当前美国经济呈现典型的“冷热失衡”:低失业率、私营投资增长体现出一定市场韧性,但高通胀持续侵蚀居民薪资与收入,是压制经济复苏的核心阻力。
进步派智库基层协作组织主席欧文斯更是直言美国经济陷入困局,她认为美联储持续加息的政策,在民众已承压于高生活成本、高信贷成本的背景下,进一步加重家庭负担、压制消费与楼市活力,让普通民众经济处境愈发艰难。
数据也佐证民意崩塌,当前仅28%的美国民众认可特朗普的经济施政,共和党内部对经济的正面评价,也从年初72%暴跌至29%。
经济虚假复苏隐患凸显,增长根基极不稳固
业内分析指出,当前美国经济的短暂韧性存在极强结构性隐患,并非真实、可持续的复苏,完全依靠两大特殊支柱勉强支撑。
其一,人工智能产业成为唯一核心增长极,持续拉动GDP增速、企业投资与美股行情,撑起美国经济基本盘。
但该赛道当前面临监管收紧、安全争议、资本市场避险升温等多重不确定性,增长稳定性持续下降,难以长期托底宏观经济。
其二,美国消费市场呈现严重两极分化,经济韧性完全依赖高收入群体。
全美前10%高收入人群贡献了近半数的居民消费支出,而底层50%低收入群体持续被通胀挤压、消费能力大幅萎缩。
这种失衡的消费结构,意味着美国内需增长根基极度薄弱,经济复苏缺乏全民支撑。
更关键的是,当前美国经济困境属于典型的“政策自导型”困局。
耶鲁预算实验室与穆迪数据显示,特朗普的关税政策、伊朗冲突引发的能源涨价,将让普通美国家庭年度额外支出增加1000至1100美元。
这类人为政策引发的通胀具备长期性、顽固性,进一步压缩美联储货币政策调整空间,让实际利率、就业市场的修复难度大幅提升。
经济拐点隐现,中期选举迎来民意大考
从核心增长指标来看,美国经济动能衰退趋势明确。
今年二季度美国GDP增速仅1.5%,不仅远低于肯尼迪、里根时代6%以上的年度高增速,也低于拜登任期最后半年2.7%的增长水平。
叠加顽固通胀、高企的市场利率、疲软的就业增量,美国消费者信心跌至密歇根指数74年统计史上次低位,市场悲观情绪全面蔓延。
当前美国经济已站在重要拐点:实际利率低位承压制约政策空间,劳动力市场结构性短板持续暴露,政策驱动的通胀难以快速消退,虚假的经济韧性随时可能松动。
随着11月中期选举临近,选民对物价、就业、收入的真实体感,将直接影响选举格局,同时改写美国短期经济政策走向与市场预期。
(美国10年期国债收益率日线图,来源:易汇通)
北京时间21:24,美10年期国债收益率现报5.241/242。