
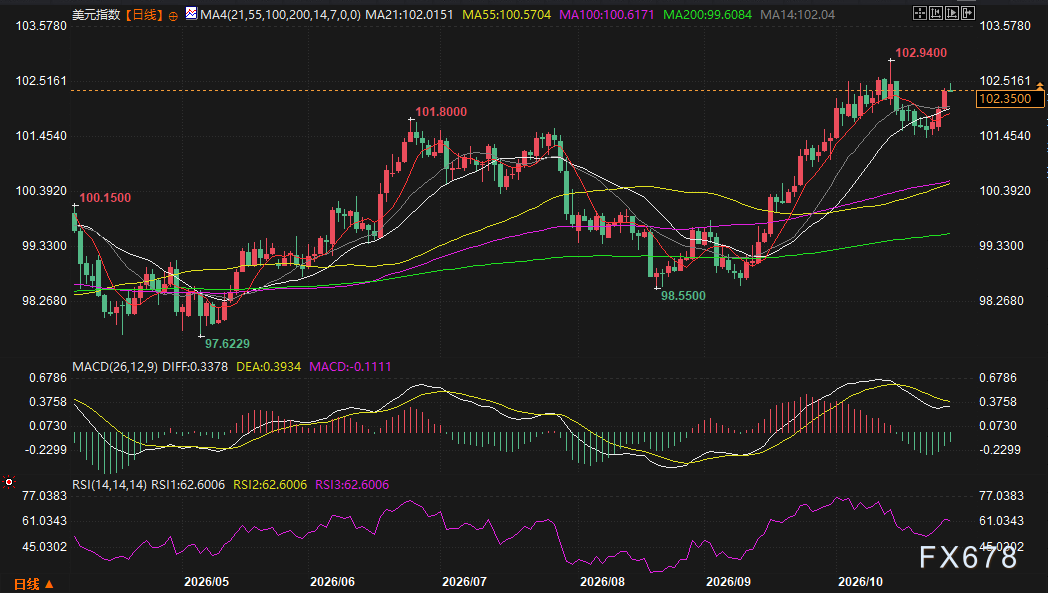
美元指数从8月低点97.62一路升到102.94,目前高位整理在102.35附近。表面上看,这是一轮典型的强势行情,但把上涨的驱动因素拆开,会发现里面混着两股性质完全不同的力量。
第一股是油价。美元贸易加权指数与伊朗战争节点高度对应:2月27日开战、4月13日封锁、6月17日MoU、7月14日重启封锁、9月10日东西管道遇袭。最近这轮急涨的起点正是管道遇袭,布伦特原油从100美元冲到115美元。第二股是长端收益率。10年期美债5.010%,财政部发债、AI公司借款、长端美债需求退缩,正在推高期限溢价。把这两股力量混在一起叫“美元新周期”,可能会高估它的持续性。
油价给的是镜像:会退潮,但时点不由你定
一种观点认为,当前布伦特原油已计入比3—4月战争高峰更差的供给中断,风险溢价存在过度成分。如果战争降级或结束,油价回落会拖累美元,当前强势就只是阶段性的。6月MoU签署后油价下跌、外资大买法债,就是一次“战争降级交易”的预演。
不过“会退潮”和“现在做空”是两回事。油价风险溢价的退潮时点取决于霍尔木兹航运、管道袭击、停火信号,不由估值决定。美元指数MACD高位死叉只说明动能减弱,不说明镜像已经翻转。一个更稳妥的框架是:把美元多头和原油多头视为同一风险因子的表达,油跌才是美元镜像退潮的确认信号。
财政部和AI给的是地基:不会随停火消失
与油价不同,长端收益率的上行有结构性支撑。KBRA指出,AI公司大规模借款和美国财政部大规模发债,正在让收益率保持高位,“帮美联储做事”。德银的分析更具体:买持型组合缩小、投资者偏好转向短久期,长端美债需求出现退缩;而财政部未来借款需求更高,有充分理由更主动缩短发行久期。
这意味着,即使战争结束、油价回落,长端期限溢价压力也不会自动消失。美联储还没加息,财政部和AI已经替它加了一部分。美元因此有两层支撑:油价镜像退潮时,它会跌;但只要长端收益率的结构性故事还在,美元就很难回到单纯的弱势周期。
黄金的位置:不再简单是美元的反面
传统框架里,美元强、实际利率高,黄金承压。但当前收益率上行有一部分来自财政供给和期限溢价,而不是纯粹的实际利率上升。这两种性质对黄金的含义不同:如果是实际利率驱动,黄金承压;如果是财政信用和期限溢价驱动,黄金反而可能受益于“财政主导”叙事。
所以黄金现在的位置比较微妙。油价风险溢价退潮、美元回落,对黄金是利多;但长端收益率若因财政供给继续上行,又可能压制黄金。关键不在美元方向本身,而在收益率上行的性质。黄金可能不再是“美元跌它就涨”的简单反面,而是“美元跌时跟涨、美元涨时看收益率性质”的资产。地缘风险溢价和财政信用风险,为黄金提供了两条不完全重叠的支撑线。
美元或许不该被当成一个单一方向来交易,而可以拆成“油价风险溢价因子”和“财政/久期供给因子”。
黄金则可以作为这两个因子的交叉验证:如果油跌、美元跌、黄金涨,说明市场在交易战争降级;如果油稳、长端收益率继续上、黄金也涨,说明市场在交易财政信用风险。两种情景下美元都可能走弱,但原因不同,持续性也不同。美元这轮强势,一半是油,一半是债。