
PCE全线符合预期,GDP超预期走强,美元黄金波动平淡
2026/10/29 20:43:24
汇通网 fx678.com
10月PCE通胀和三季度GDP数据出炉,美元、黄金都没有明显行情。
核心原因是所有通胀读数全部踩中市场预期,没有超预期的惊喜或者惊吓。
虽然三季度GDP年化3.4%,高于3.2%的预期,经济比预想更有韧性,但这个强经济的可能性,市场早就提前考虑进去了。
靴子落地之后,没有新的信息来改变大家对美联储利率的判断,资金也就没有动力大规模交易。
10月PCE通胀和三季度GDP数据出炉,美元、黄金都没有明显行情。
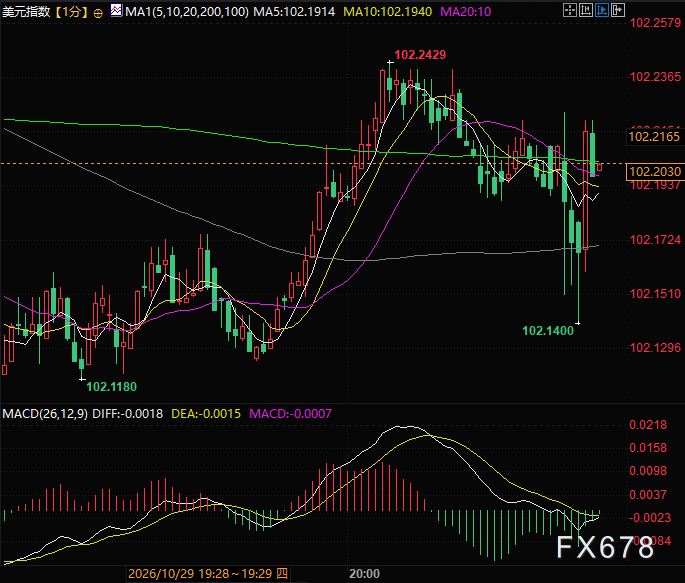
(美元指数1分钟图,来源:易汇通)
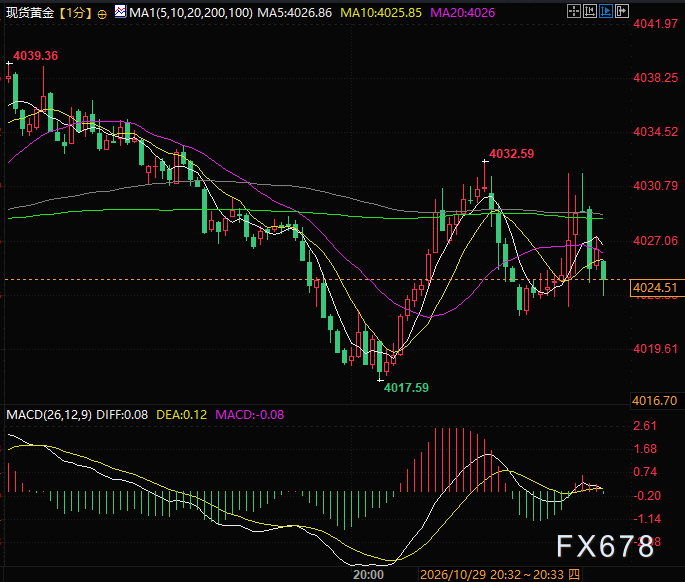
(现货黄金1分钟图,来源:易汇通)
本次数据一览:整体PCE同比3.6%,环比0.3%;核心PCE同比3.1%,环比0.5%,全部和市场预期一致。
通胀沿着之前预判的路径小幅抬升,美联储“保留加息可能性、跟着数据走”的基准情景没有被打破。
拆开通胀来看,整体PCE上行,说明能源带来的通胀压力还在持续,油价等外部因素依旧在推高物价。
但因为结果完全符合预判,市场不会因为这组数据再上调通胀预期。
同时核心通胀同步走高,也说明高利率让大家借钱消费的成本上升(居民金融条件收紧),但抑制物价的效果有限,物价粘性很强,距离美联储2%的通胀目标还有不小差距。
同步公布的三季度GDP达到3.4%,经济韧性再次超预期。
不少机构都提到AI带来的虹吸效应:现在美国经济的高增长,很大程度靠AI算力、数据中心的投资撑起来。资金、人才扎堆涌向AI赛道,传统行业、中小企业拿到的资源偏少,属于单点拉动的繁荣,不是各行各业一起回暖。
如果后续AI投资热度降温,又没有别的行业接力,经济增速很容易回落。放到利率的角度理解:经济本身很强,叠加通胀如期走高,美联储会继续保持谨慎,不会轻易关掉加息的选项。
高盛(中性偏鹰):通胀符合预期,物价粘性得到确认,美联储依旧是观望状态,12月依然存在加息可能性,不会很快转向降息。
国内机构(黄金视角,中性):数据没有超预期的变化,金价缺少新的上涨或者下跌动力,大概率维持宽幅震荡;能源通胀长期存在,是金价重要变量,同时需要警惕美股大跌带来的流动性抛压。
简单总结:这是一组通胀如期小幅抬升、经济超预期坚挺的数据。因为没有超出预期的变化,短期美元和黄金缺少明确方向,震荡是主基调。
但这不代表风险消失,能源端的通胀压力还在,物价粘性问题没有解决,美国经济又高度依赖AI这一条主线。
核心服务通胀能不能开始回落、油价与中东局势、AI相关投资能不能持续。
核心原因是所有通胀读数全部踩中市场预期,没有超预期的惊喜或者惊吓。
虽然三季度GDP年化3.4%,高于3.2%的预期,经济比预想更有韧性,但这个强经济的可能性,市场早就提前考虑进去了。
靴子落地之后,没有新的信息来改变大家对美联储利率的判断,资金也就没有动力大规模交易。
10月PCE通胀和三季度GDP数据出炉,美元、黄金都没有明显行情。
(美元指数1分钟图,来源:易汇通)
(现货黄金1分钟图,来源:易汇通)
本次数据一览:整体PCE同比3.6%,环比0.3%;核心PCE同比3.1%,环比0.5%,全部和市场预期一致。
通胀沿着之前预判的路径小幅抬升,美联储“保留加息可能性、跟着数据走”的基准情景没有被打破。
拆开通胀来看,整体PCE上行,说明能源带来的通胀压力还在持续,油价等外部因素依旧在推高物价。
但因为结果完全符合预判,市场不会因为这组数据再上调通胀预期。
同时核心通胀同步走高,也说明高利率让大家借钱消费的成本上升(居民金融条件收紧),但抑制物价的效果有限,物价粘性很强,距离美联储2%的通胀目标还有不小差距。
同步公布的三季度GDP达到3.4%,经济韧性再次超预期。
不少机构都提到AI带来的虹吸效应:现在美国经济的高增长,很大程度靠AI算力、数据中心的投资撑起来。资金、人才扎堆涌向AI赛道,传统行业、中小企业拿到的资源偏少,属于单点拉动的繁荣,不是各行各业一起回暖。
如果后续AI投资热度降温,又没有别的行业接力,经济增速很容易回落。放到利率的角度理解:经济本身很强,叠加通胀如期走高,美联储会继续保持谨慎,不会轻易关掉加息的选项。
多家机构的看法:
高盛(中性偏鹰):通胀符合预期,物价粘性得到确认,美联储依旧是观望状态,12月依然存在加息可能性,不会很快转向降息。
国内机构(黄金视角,中性):数据没有超预期的变化,金价缺少新的上涨或者下跌动力,大概率维持宽幅震荡;能源通胀长期存在,是金价重要变量,同时需要警惕美股大跌带来的流动性抛压。
简单总结:这是一组通胀如期小幅抬升、经济超预期坚挺的数据。因为没有超出预期的变化,短期美元和黄金缺少明确方向,震荡是主基调。
但这不代表风险消失,能源端的通胀压力还在,物价粘性问题没有解决,美国经济又高度依赖AI这一条主线。
后续重点盯三件事:
核心服务通胀能不能开始回落、油价与中东局势、AI相关投资能不能持续。