
加息预期强化,美国抗通胀之路或将迎来阵痛
2026/11/12 21:03:30
汇通网 fx678.com
近期美元大涨,黄金大跌,12月加息也没有太大的变化仍然是加息一次,那为什么一个份残缺的CPI数据会引起市场这么大的反应,或者说为什么黄金、美元波动这么剧烈。
CPI报告显示,在中期选举前夕,物价压力持续抬升,生活成本议题成为民主党竞选核心抓手。
今年,地区冲突带来的能源扰动、关税成本以及数据中心资本开支热潮,共同推升了通胀水平。
这也是美联储官员在12月8日至9日政策会议前,拿到的最后一份CPI关键报告。
当前市场已经计价本次会议加息,而美联储理事沃勒此前明确给出门槛:如果核心CPI环比涨幅达到0.3%或更高,美联储需要考虑加息50个基点。
日后我们回头看,这份10月CPI数据或许就是一个拐点:风险天平已经转向,抗通胀很难再平稳落地,后续收紧政策大概率要付出经济代价。
本次核心CPI环比0.3%,已经是连续第三个月维持这一幅度;而0.2%的环比增速,才是匹配美联储2%长期通胀目标的节奏。
此前几轮通胀走高,市场还能简单归因为单一扰动,比如能源、二手车或者通讯套餐涨价,但本轮通胀的扩散特征已经完全不同。
克利夫兰联储两组剔除极端值的通胀指标进一步印证了通胀粘性:中位数CPI折年增速3.7%,截尾均值CPI折年上涨4.5%。
尽管指标本身存在波动,但信号指向清晰,短期核心通胀上行的概率高于回落。
CPI口径下核心通胀为2.8%,美联储偏好的PCE口径核心通胀达到3.1%。
此前不少乐观观点,包括部分市场分析师,都认为通胀只是关税、能源这类一次性冲击带来的脉冲,外部扰动消退后就能平滑回落至2%,这种可能性仍然存在,但概率正在明显下降。
高盛的跟踪数据指出,供给冲击的传导已经扩散至大量消费品类,不再局限于机票这类典型的受冲击项目,并且传导存在滞后效应,相关影响或将延续至2027年上半年。
更关键的一点是,在美国经济保持韧性、金融环境偏暖的背景下,企业已经拿到定价权,短期涨价行为很容易固化,形成持续性通胀。
很多企业面对稳定的终端需求,愿意持续上调商品与服务报价,把上游成本向消费者转嫁,这也是通胀长期化的核心推手。
劳动力市场的信号则更为复杂。
当前失业率维持低位,但名义薪资增速偏弱;不过如果把各类福利、补贴一并计入,整体劳动力成本并不温和。
物价持续上行带动薪资跟进,形成工资-物价螺旋只是时间问题,这会进一步锁死通胀中枢。
市场直接用脚投票,利率期货显示的明年3月前只加一次息的概率预期一天之内暴跌至12.49%,虽然12月加息概率和幅度没有太大变动,但整体给市场带来的冲击非常明确。
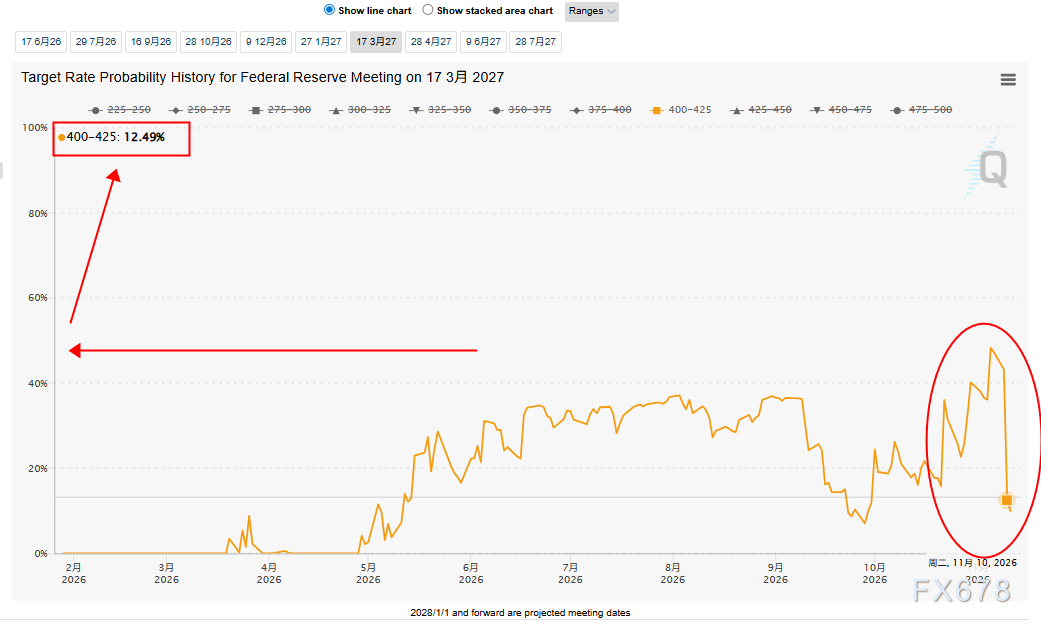
(FedWatch利率工具,来源:CME芝商所)
通胀的路径,直接决定美联储的利率选择。
如果通胀能够自主回落至2%附近,美联储只需要小幅收紧、保持政策限制性即可。
但如果通胀持续卡在3%附近,美联储就必须主动制造经济闲置,通过压低总需求、抬升失业率来压制物价,这意味着终端利率要比当前市场预期更高,高利率维持的时间也会更长。
而利率持续抬升,衰退风险随之升温。
2年期美债收益率是美联储政策预期的先行指标,当前较10年期收益率低0.25个百分点。
一旦2年期收益率反超10年期,也就是收益率曲线倒挂,就是市场发出的衰退预警,意味着高利率对经济的反噬已经进入交易窗口。
CPI报告显示,在中期选举前夕,物价压力持续抬升,生活成本议题成为民主党竞选核心抓手。
今年,地区冲突带来的能源扰动、关税成本以及数据中心资本开支热潮,共同推升了通胀水平。
这也是美联储官员在12月8日至9日政策会议前,拿到的最后一份CPI关键报告。
当前市场已经计价本次会议加息,而美联储理事沃勒此前明确给出门槛:如果核心CPI环比涨幅达到0.3%或更高,美联储需要考虑加息50个基点。
通胀拐点显现:通胀从单一扰动,转向广泛扩散
日后我们回头看,这份10月CPI数据或许就是一个拐点:风险天平已经转向,抗通胀很难再平稳落地,后续收紧政策大概率要付出经济代价。
本次核心CPI环比0.3%,已经是连续第三个月维持这一幅度;而0.2%的环比增速,才是匹配美联储2%长期通胀目标的节奏。
此前几轮通胀走高,市场还能简单归因为单一扰动,比如能源、二手车或者通讯套餐涨价,但本轮通胀的扩散特征已经完全不同。
克利夫兰联储两组剔除极端值的通胀指标进一步印证了通胀粘性:中位数CPI折年增速3.7%,截尾均值CPI折年上涨4.5%。
尽管指标本身存在波动,但信号指向清晰,短期核心通胀上行的概率高于回落。
CPI口径下核心通胀为2.8%,美联储偏好的PCE口径核心通胀达到3.1%。
此前不少乐观观点,包括部分市场分析师,都认为通胀只是关税、能源这类一次性冲击带来的脉冲,外部扰动消退后就能平滑回落至2%,这种可能性仍然存在,但概率正在明显下降。
两大支撑因素,推升通胀长期化风险
高盛的跟踪数据指出,供给冲击的传导已经扩散至大量消费品类,不再局限于机票这类典型的受冲击项目,并且传导存在滞后效应,相关影响或将延续至2027年上半年。
更关键的一点是,在美国经济保持韧性、金融环境偏暖的背景下,企业已经拿到定价权,短期涨价行为很容易固化,形成持续性通胀。
很多企业面对稳定的终端需求,愿意持续上调商品与服务报价,把上游成本向消费者转嫁,这也是通胀长期化的核心推手。
劳动力市场的信号则更为复杂。
当前失业率维持低位,但名义薪资增速偏弱;不过如果把各类福利、补贴一并计入,整体劳动力成本并不温和。
物价持续上行带动薪资跟进,形成工资-物价螺旋只是时间问题,这会进一步锁死通胀中枢。
市场直接用脚投票,利率期货显示的明年3月前只加一次息的概率预期一天之内暴跌至12.49%,虽然12月加息概率和幅度没有太大变动,但整体给市场带来的冲击非常明确。
(FedWatch利率工具,来源:CME芝商所)
通胀路径决定利率终点,衰退风险值得警惕
通胀的路径,直接决定美联储的利率选择。
如果通胀能够自主回落至2%附近,美联储只需要小幅收紧、保持政策限制性即可。
但如果通胀持续卡在3%附近,美联储就必须主动制造经济闲置,通过压低总需求、抬升失业率来压制物价,这意味着终端利率要比当前市场预期更高,高利率维持的时间也会更长。
而利率持续抬升,衰退风险随之升温。
2年期美债收益率是美联储政策预期的先行指标,当前较10年期收益率低0.25个百分点。
一旦2年期收益率反超10年期,也就是收益率曲线倒挂,就是市场发出的衰退预警,意味着高利率对经济的反噬已经进入交易窗口。